ما هي السلع المعفاة من ضريبة القيمة المضافة في السعودية؟ فمنذ تطبيق ضريبة القيمة المضافة في المملكة عام 2018 ورفع نسبتها إلى 15% في عام 2020، أصبح فهم ما يخضع لهذه الضريبة وما يُعفى منها ضرورةً أساسيةً لكل منشأة تجارية ولكل مستهلك.
وبينما تخضع معظم السلع والخدمات لضريبة القيمة المضافة بنسبتها الاعتيادية 15%، تُوجد فئات محددة تُعفى من هذه الضريبة كليًا أو تخضع للنسبة الصفرية، مما يُلقي على عاتق المنشآت التزامًا بالتمييز الدقيق بين هذه الفئات لضمان الامتثال الصحيح.
في هذا الدليل الشامل، نستعرض كل ما تحتاج إلى معرفته عن السلع المعفاة من ضريبة القيمة المضافة في السعودية، مثل التعريف والتصنيفات والقائمة الكاملة والفرق بين الإعفاء والنسبة الصفرية والالتزامات المترتبة على كل منهما.
ضريبة القيمة المضافة في السعودية
ضريبة القيمة المضافة (VAT) هي ضريبة غير مباشرة تُفرَض على معظم السلع والخدمات في المملكة العربية السعودية، طُبقت في 1 يناير 2018 بنسبة 5%، ثم رُفعت إلى 15% اعتبارًا من 1 يوليو 2020.
وتُشرف على تطبيق ضريبة القيمة المضافة وتنظيمها هيئة الزكاة والضريبة والجمارك (ZATCA)، التي أصدرت اللائحة التنفيذية لنظام ضريبة القيمة المضافة التي تُحدد بالتفصيل ما يخضع للضريبة وما يُعفى منها وما يخضع للنسبة الصفرية.
الفرق بين الإعفاء من ضريبة القيمة المضافة والنسبة الصفرية
يأتي الفرق بين الإعفاء من ضريبة القيمة المضافة والنسبة الصفرية، على النحو التالي:
| وجه المقارنة | السلع والخدمات المعفاة | السلع والخدمات الخاضعة للنسبة الصفرية |
|---|---|---|
| التعريف | هي سلع وخدمات لا تُطبَّق عليها ضريبة القيمة المضافة. | هي سلع وخدمات تُطبَّق عليها ضريبة القيمة المضافة بنسبة 0%. |
| استرداد ضريبة المدخلات | لا يحق للمنشأة استرداد ضريبة المدخلات التي دفعتها على مشترياتها المرتبطة بهذه السلع المعفاة. | تحتفظ المنشأة بحقها الكامل في استرداد ضريبة المدخلات عن المشتريات المرتبطة بها. |
| من منظور المستهلك | لا تُضاف للفاتورة كضريبة. | لا تُضاف للفاتورة كضريبة. |
| من منظور المنشأة | لا يحق لها استرداد ضريبة مدخلاتها. | تستطيع استرداد ضريبة مدخلاتها كاملًا. |
| توزيع ضريبة المدخلات (Apportionment) | المنشأة التي تبيع مزيجًا من السلع المعفاة والخاضعة للضريبة قد تضطر إلى توزيع نسبة ضريبة المدخلات القابلة للاسترداد. | |
السلع المعفاة من ضريبة القيمة المضافة في السعودية
حددت لائحة ضريبة القيمة المضافة والمادة 29 منها، إلى جانب الملحق (ب) من اتفاقية دول مجلس التعاون الخليجي، الأصناف المعفاة من ضريبة القيمة المضافة، وتنقسم إلى الفئات التالية:
أولًا: الخدمات المالية المعفاة
تُعد الخدمات المالية من أبرز ما يقع ضمن الأصناف المعفاة من ضريبة القيمة المضافة، وتشمل:
- خدمات التمويل الإسلامي والمنتجات المصرفية الإسلامية المتوافقة مع أحكام الشريعة.
- إصدار الأسهم والسندات والصكوك والأدوات المالية الأخرى.
- خدمات تقديم القروض وتسهيلات الائتمان.
- خدمات صرف العملات والمعاملات النقدية الأجنبية.
- التأمين على الحياة وخدمات إعادة التأمين على الحياة.
- بعض خدمات الضمانات والكفالات المالية.
ثانيًا: العقارات السكنية
يُعد توريد العقارات السكنية من أبرز ما يشمله جدول السلع والخدمات المعفاة من ضريبة القيمة المضافة، وتشمل:
- بيع العقارات السكنية غير الجديدة (المبيعة بعد أول بيع من المطور).
- إيجار العقارات السكنية.
- توريد المباني السكنية اللاحق لأول توريد من المطور.
أما البيع الأول من المطور العقاري للوحدات السكنية فيخضع للنسبة الصفرية (0%) لتحفيز قطاع الإسكان، مع الفارق الجوهري في حق استرداد ضريبة المدخلات كما أُشير إليه.
ثالثًا: المناطق الاقتصادية الخاصة
السلع المُوردة داخل المناطق الاقتصادية الخاصة المخصصة وفق اللوائح المعتمدة قد تحظى بإعفاءات خاصة.
السلع والخدمات الخاضعة للنسبة الصفرية 0%
تشمل السلع والخدمات الخاضعة للنسبة الصفرية 0%، ما يلي:
1- الصادرات والتصدير خارج دول مجلس التعاون
تأتي الصادرات والتصدير خارج دول مجلس التعاون الخاضة للنسبة الصفرية، على النحو التالي:
- السلع المُصدرة خارج المنطقة الجمركية لدول مجلس التعاون الخليجي.
- الخدمات المُقدمة لمستفيدين خارج المنطقة الجمركية.
2- النقل الدولي
تشمل خدمات النقل الدولي، الخاضة للنسبة الصفرية، ما يلي:
- خدمات نقل الركاب الدولية.
- خدمات شحن البضائع الدولية.
- الخدمات المرتبطة مباشرةً بالنقل الدولي.
3- الذهب والفضة والبلاتين للأغراض الاستثمارية
المعادن الثمينة المُستخدَمة كأداة استثمارية وفق معايير محددة.
4- الوحدات السكنية الجديدة (أول توريد)
البيع الأول للوحدات السكنية من المطور العقاري للمشتري النهائي.
5- الأدوية والمعدات الطبية
الأدوية والمعدات الطبية المدرجة في القائمة التي تُصدرها الجهات المختصة.
6- المواد الغذائية الأساسية
قائمة محددة من المواد الغذائية الأساسية.
احصل الآن على برنامج مبيعات كامل لإدارة كل ما يتعلق بمؤسستك
جدول قائمة السلع المعفاة من ضريبة القيمة المضافة والنسبة الصفرية
يأتي جدول قائمة السلع المعفاة من ضريبة القيمة المضافة والنسبة الصفرية، على النحو التالي:
| نوع التوريد | الفئة | نسبة الضريبة | حق استرداد ضريبة المدخلات |
|---|---|---|---|
| الخدمات المالية المحددة | معفى | 0% (بدون ضريبة) | لا |
| إيجار العقارات السكنية | معفى | 0% (بدون ضريبة) | لا |
| بيع العقارات السكنية المستعملة | معفى | 0% (بدون ضريبة) | لا |
| الصادرات خارج دول مجلس التعاون | نسبة صفرية | 0% | نعم |
| النقل الدولي | نسبة صفرية | 0% | نعم |
| أول بيع للوحدات السكنية من المطور | نسبة صفرية | 0% | نعم |
| الأدوية والمعدات الطبية | نسبة صفرية | 0% | نعم |
| الذهب الاستثماري | نسبة صفرية | 0% | نعم |
| المواد الغذائية الأساسية | نسبة صفرية | 0% | نعم |
ما هي المبيعات المعفاة من ضريبة القيمة المضافة؟
المنشأة التي تُقدم مبيعات معفاة أو ذات نسبة صفرية إلى جانب مبيعاتها الخاضعة للضريبة تواجه التزامات تفصيلية في إقرارها الضريبي، مثل ما يلي:
الإفصاح عن المبيعات المعفاة
يجب الإبلاغ عنها في خانتها المخصصة في نموذج الإقرار الضريبي لدى ZATCA.
حساب نسبة الاسترداد
المنشأة التي لديها مبيعات معفاة ومبيعات خاضعة للضريبة في آنٍ واحد تحتاج إلى حساب نسبة ضريبة المدخلات القابلة للاسترداد وفق طرق توزيع محددة، ويتم حسابها من خلال نسبة الاسترداد = (المبيعات الخاضعة للضريبة + المبيعات الصفرية) / (المبيعات الخاضعة للضريبة + المبيعات الصفرية + المبيعات المعفاة) × 100.
فعلى سبيل المثال، إذا كان لدى منشأة النور بالرياض ما يلي:
- مبيعات خاضعة 15%: 700,000 ريال
- مبيعات صفرية: 100,000 ريال
- مبيعات معفاة: 200,000 ريال
نسبة الاسترداد = (700,000 + 100,000) / (700,000 + 100,000 + 200,000) × 100 = 80%، أي أن 80% فقط من ضريبة المدخلات قابلة للاسترداد.
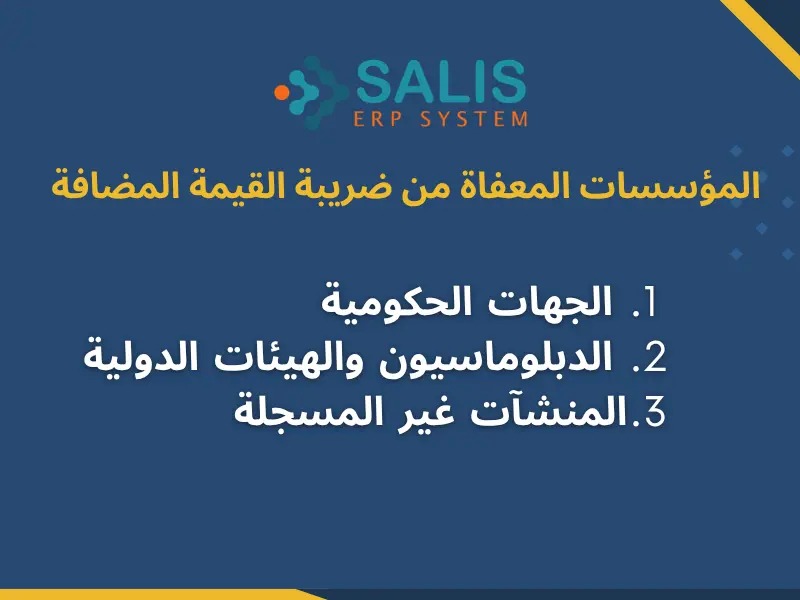
المؤسسات المعفاة من ضريبة القيمة المضافة
بخلاف السلع والخدمات المعفاة، ثمة فئات من الجهات تعمل في نطاق إعفاء أو خصوصية ضريبية:
1- الجهات الحكومية
وفق لائحة ضريبة القيمة المضافة، تُعامل الجهات الحكومية معاملةً خاصة في ما يتعلق بـ ضريبة القيمة المضافة عند توريد خدماتها السيادية.
2- الدبلوماسيون والهيئات الدولية
المشتريات التي يُجريها الدبلوماسيون المعتمدون والهيئات الدولية المعترف بها قد تكون مؤهلةً لاسترداد ضريبة القيمة المضافة وفق إجراءات محددة لدى ZATCA.
3- المنشآت غير المسجلة
المنشآت التي يقل حجم مبيعاتها عن حد التسجيل الإلزامي (375,000 ريال سنويًا) غير مُلزَمة بالتسجيل في ضريبة القيمة المضافة، وبالتالي لا تُحصّل الضريبة من عملائها ولا تسترد ضريبة مدخلاتها.
التزامات المنشأة المرتبطة بالسلع والخدمات المعفاة
على الرغم من أن المنشأة لا تُحصل ضريبة على السلع والخدمات المعفاة، إلا أن عليها التزامات تنظيمية واضحة، على النحو التالي:
1- التسجيل في ضريبة القيمة المضافة
إذا تجاوز إجمالي التوريدات (بما فيها المعفاة) حد التسجيل الإلزامي أو الاختياري، يجب التسجيل لدى ZATCA.
2- الإفصاح في الإقرار الضريبي
يجب الإبلاغ عن المبيعات المعفاة في الخانة المخصصة بنموذج الإقرار وإن كانت لا تُنتج ضريبةً للسداد.
3- الاحتفاظ بالسجلات والفواتير
يُلزم بالاحتفاظ بسجلات وثائق وعقود وفواتير المبيعات المعفاة لمدة لا تقل عن ست سنوات.
4- توثيق أساس الإعفاء
يجب توثيق سبب الإعفاء في كل معاملة للدفاع عن الموقف الضريبي أمام ZATCA عند الفحص.
اكتشف مكونات برنامج ERP كامل ومكوناته لإدارة جميع أقسام الشركة
الخطأ في تصنيف السلع المعفاة وتداعياته
التصنيف الخاطئ للسلع والخدمات بين المعفاة والخاضعة للضريبة والصفرية من أكثر الأخطاء الضريبية شيوعًا في السعودية، وقد تترتب عليه:
- غرامات وعقوبات مالية من ZATCA بسبب التقصير في تحصيل الضريبة المستحقة أو المطالبة بمبالغ استرداد غير مستحقة.
- التزامات ضريبية إضافية مع فوائد التأخير إذا اكتُشف الخطأ خلال فترات سابقة.
- إشكاليات تدقيقية أثناء فحوصات ZATCA الدورية أو المفاجئة.
لذلك يُوصى دائمًا بالاستعانة بمستشار ضريبي معتمد عند التعامل مع توريدات تقع في منطقة رمادية بين الخاضع والمعفى.
كيف تتحقق من حالة سلعة أو خدمة ما أمام ZATCA؟
للتحقق من حالة سلعة أو خدمة بعينها أمام هيئة الزكاة والضريبة والجمارك، يحب ما يلي:
- مراجعة اللائحة التنفيذية لضريبة القيمة المضافة وملاحقها الصادرة عن ZATCA.
- الاطلاع على الأدلة الإرشادية القطاعية التي تُصدرها ZATCA لقطاعات كالرعاية الصحية والتعليم والعقارات والخدمات المالية.
- تقديم طلب إفادة ضريبية (Tax Ruling) إلى ZATCA للحصول على موقف رسمي ملزم بشأن معاملة ضريبية محددة.
- التواصل مع مستشار ضريبي معتمد ومرخص.
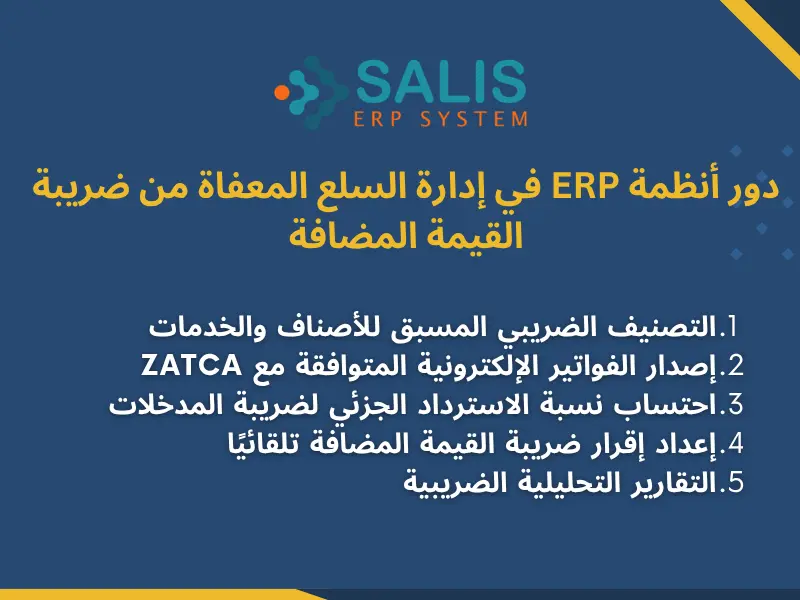
دور أنظمة ERP في إدارة السلع المعفاة من ضريبة القيمة المضافة
التصنيف الصحيح لكل سلعة وخدمة في برنامج مبيعات متكامل هو الركيزة الأساسية للامتثال الضريبي، وتُقدم أفضل أنظمة تخطيط موارد المؤسسات الحديثة، مثل نظام ERP من شركة سلس لتقنية نظم المعلومات، ما يلي:
- تصنيف ضريبي مسبق لكل صنف وخدمة: يُصنف كل صنف في دليل الأصناف بكوده الضريبي الصحيح (خاضع 15%، صفري، معفى)، فتُطبَّق المعاملة الصحيحة تلقائيًا على كل فاتورة.
- إصدار الفواتير الإلكترونية المتوافقة مع ZATCA: تُصدر فواتير إلكترونية تُوضّح بشكل صريح حالة ضريبة كل بند من بنود الفاتورة وفق المتطلبات التقنية لنظام فاتورة.
- احتساب نسبة الاسترداد الجزئي آليًا: في المنشآت التي تجمع بين التوريدات المعفاة والخاضعة، يحسب النظام نسبة الاسترداد المؤهلة آليًا ويُوجّه المحاسب في ترحيل ضريبة المدخلات بشكل صحيح.
- إعداد الإقرار الضريبي تلقائيًا: يُعد النظام إقرار ضريبة القيمة المضافة الدوري مع تصنيف المبيعات في خاناتها الصحيحة (مبيعات خاضعة، صفرية، معفاة) وحساب صافي الضريبة المستحقة.
- التقارير التحليلية الضريبية: يُصدر النظام تقارير تفصيلية تُظهر توزيع المبيعات بحسب الفئة الضريبية وحجم ضريبة المدخلات والمخرجات وصافي المركز الضريبي.
احصل الآن على برنامج مبيعات
يوفر برنامج مبيعات متكامل من سلس، للشركات والمؤسسات، الكثير من الوقت والجهد في إدارة كل ما يتعلق بدورة البيع، كما يضمن لها زيادة المبيعات وتعزيز الأرباح وتقليل النفقات والخسائر، كما نُقدم برنامج erp كامل، يشمل المبيعات والمشتريات والمخزون والحسابات والمالية والإنتاج، أيضًا HR وCRM وغيرها،
اعرف تفاصيل أكثر عن برنامج مبيعات، أو برنامج erp كامل، من خلال التواصل مع الرقم والواتساب 00966535148983، أو التسجيل بالنموذج بالأسفل، وسنقوم نحن بالاتصال بك؛ للرد على أسئلتك وتقديم عرض سعر مناسب لاحتياجاتك وميزانيتك.
الأسئلة الشائعة حول السلع المعفاة من ضريبة القيمة المضافة في السعودية
ما الفرق بين السلع المعفاة والسلع ذات النسبة الصفرية؟
كلتاهما لا تُضاف فيها ضريبة للمستهلك، لكن في السلع الصفرية تحتفظ المنشأة بحق استرداد ضريبة مدخلاتها كاملًا، أما في المعفاة فلا يحق لها ذلك.
هل الإيجار السكني معفى من ضريبة القيمة المضافة؟
نعم، إيجار الوحدات السكنية معفى من ضريبة القيمة المضافة بموجب اللائحة التنفيذية، أما إيجار الوحدات التجارية فيخضع لضريبة 15%.
هل الأدوية معفاة من ضريبة القيمة المضافة في السعودية؟
الأدوية والمعدات الطبية المدرجة في القوائم الرسمية تخضع للنسبة الصفرية (0%) لا الإعفاء التام، وهو ما يمنح المنشآت الطبية حق استرداد ضريبة مدخلاتها.
هل الخدمات التعليمية معفاة؟
الخدمات التعليمية الحكومية معفاة. أما الخدمات التعليمية الخاصة فقد كانت معفاةً في البداية ثم خضعت لمراجعات تنظيمية، ويُوصى بمراجعة آخر توجيهات ZATCA في هذا الشأن.
هل يجب تسجيل المنشأة في ضريبة القيمة المضافة إذا كانت تبيع سلعًا معفاة فقط؟
إذا تجاوز إجمالي التوريدات السنوية (بما فيها المعفاة) حد التسجيل الإلزامي يتوجب التسجيل. لكن إذا كانت جميع التوريدات معفاةً، قد تُقيَّد قدرة المنشأة في استرداد ضريبة المدخلات.
ما المادة 29 من لائحة ضريبة القيمة المضافة؟
المادة 29 من اللائحة التنفيذية لضريبة القيمة المضافة في المملكة العربية السعودية تُحدد التوريدات المعفاة من الضريبة وتفاصيلها، وهي المرجع القانوني الأساسي لتحديد ما يقع ضمن الإعفاء.



لا يوجد تعليق