الميزانية العمومية هي قائمة مالية تُظهر ما تملكه المنشأة من أصول، وما عليها من التزامات، وما يعود لأصحابها من حقوق ملكية، في تاريخ محدد، وتقوم على معادلة أساسية وهي (الأصول = الالتزامات + حقوق الملكية)، كما تُسمى أيضًا قائمة المركز المالي (Statement of Financial Position)، وهما اسمان لقائمة واحدة لا فرق بينهما في المضمون.
في هذا الدليل نتطرق إلى شرح الميزانية العمومية في المحاسبة، وبنودها ومكوناتها، وشكلها، وطريقة إعدادها خطوة بخطوة من ميزان المراجعة، مع أمثلة واقعية ونماذج جاهزة للتحميل والتخصيص بصيغ doc وWord وExcel وPDF.
ما هي الميزانية العمومية؟
الميزانية العمومية (Balance Sheet) هي بيان مالي رسمي يعرض المركز المالي للمنشأة في لحظة زمنية معينة، عادةً في نهاية السنة المالية أو نهاية الربع. تُظهر القائمة ثلاث مجموعات رئيسية:
- الأصول: ما تملكه المنشأة (نقد، مخزون، مبانٍ، معدات).
- الالتزامات: ما تدين به المنشأة للغير (موردون، قروض، مصروفات مستحقة).
- حقوق الملكية: ما يخص الملاك بعد سداد الالتزامات (رأس المال، الاحتياطيات، الأرباح المبقاة).
وتختلف الميزانية العمومية عن قائمة الدخل في أنها تصور الوضع المالي في لحظة محددة، بينما تقيس قائمة الدخل الأداء خلال فترة زمنية.
هل هناك فرق بين الميزانية العمومية وقائمة المركز المالي؟
لا يوجد فرق جوهري بين الإثنين، على النحو التالي:
- الميزانية العمومية: هو الاسم التقليدي الشائع في الكتب الدراسية والحياة العملية، كما أنه مشهور في بيئات الأعمال العربية والسعودية.
- قائمة المركز المالي: هو المسمى الذي اعتمده معيار المحاسبة الدولي IAS 1 بعد تعديل عام 2007، لأنه يعبر بدقة عن وظيفة القائمة.
فالمنشآت التي تطبق المعايير الدولية للتقرير المالي (IFRS) تستخدم غالبًا “قائمة المركز المالي”، بينما يظل “الميزانية العمومية” الأكثر تداولًا في الحديث اليومي والشركات العربية والسعودية.
أهمية الميزانية العمومية
تنبع أهمية الميزانية العمومية، من الفوائد والمزايا، التي تُقدمها للمؤسسات والشركات، على النحو التالي:
- تُبين قدرة المنشأة على سداد التزاماتها قصيرة وطويلة الأجل.
- تكشف هيكل التمويل: كم يأتي من الملاك وكم من الاقتراض.
- يعتمد عليها المستثمرون والبنوك لتقييم الجدارة الائتمانية.
- تُستخدم في حساب النسب المالية مثل نسبة التداول ونسبة المديونية.
- تُعد جزءًا أساسيًا من القوائم المالية المقدمة للجهات الرقابية والزكوية والضريبية.
المعادلة المحاسبية لقائمة المزكز المالي
يتم حساب الميزانية العمومية، عبر المعادلة المحاسبية (الأصول = الالتزامات + حقوق الملكية)، حيث كل عملية مالية تؤثر على طرفي المعادلة بالتساوي، ولذلك تتوازن الميزانية دائمًا.
فإذا اشترت الشركة معدات بقيمة 50,000 ريال نقدًا، ينخفض النقد بـ50,000 وترتفع المعدات بـ50,000، ويبقى إجمالي الأصول كما هو.
بنود الميزانية العمومية ومكوناتها
تشمل مكونات الميزانية العمومية، مجموعة من البنود، مثل ما يلي:
1- الأصول
تنقسم الأصول في قائمة المركز المالي، إلى نوعين رئيسيين وهما ما يلي:
الأصول غير المتداولة
هي أصول طويلة الأجل التي يُنتفع بها لأكثر من سنة مالية، مثل ما يلي:
- العقارات والآلات والمعدات (بعد خصم مجمع الإهلاك).
- الأصول غير الملموسة (برمجيات، علامات تجارية، شهرة).
- الاستثمارات طويلة الأجل.
الأصول المتداولة
هي أصول تتحول إلى نقد خلال سنة أو دورة تشغيل واحدة، مثل ما يلي:
- النقد وما في حكمه (الصندوق والحسابات البنكية).
- العملاء والذمم المدينة.
- المخزون.
- المصروفات المدفوعة مقدمًا.
2- الالتزامات
تنقسم الالتزامات في الميزانية العمومية، إلى قسمين رئيسيين وهما ما يلي:
الالتزامات المتداولة
هي الالتزامات التي تستحق السداد خلال سنة، مثل ما يلي:
- الموردون والذمم الدائنة.
- المصروفات المستحقة.
- ضريبة القيمة المضافة المستحقة.
- مخصص الزكاة أو الضريبة المستحقة.
- الجزء المتداول من القروض.
الالتزامات غير المتداولة
التي تستحق السداد بعد أكثر من سنة، مثل ما يلي:
- القروض طويلة الأجل.
- التزامات منافع الموظفين (مكافأة نهاية الخدمة).
3- حقوق الملكية
تشمل حقوق الملكية في قائمة المركز المالي أو الميزانية العمومية، ما يلي:
- رأس المال.
- الاحتياطيات (مثل الاحتياطي النظامي بحسب نظام الشركات والنظام الأساسي).
- الأرباح المبقاة (أو الخسائر المتراكمة).
أنواع الميزانية العمومية للشركات
تتشابه بنية الميزانية العمومية للشركات، لكن تختلف بنودها حسب النشاط، على النحو التالي:
- الشركات التجارية: تبرز فيها بنود المخزون والعملاء والموردين.
- الشركات الخدمية: تقل فيها أو تنعدم بنود المخزون، وتبرز الإيرادات المقدمة والمستحقة.
- الشركات الصناعية: تظهر فيها مخزون المواد الخام وتحت التشغيل والتام، وأصول ثابتة كبيرة.
- الشركات القابضة: تظهر فيها الاستثمارات في الشركات التابعة وقوائم مالية موحدة.
- البنوك: تُعرض ودائع العملاء والقروض ضمن بنود خاصة بالنشاط المصرفي.
شكل الميزانية العمومية وقائمة المركز المالي
للميزانية العمومية أو قائمة المركز المالي، شكلان معتمدان وهما ما يلي:
- الشكل التقريري (على شكل تقرير): تُرتب البنود رأسيًا، الأصول أولًا ثم الالتزامات وحقوق الملكية. وهو الأكثر استخدامًا في التقارير المالية الحديثة ويناسب القوائم المقارنة بين سنتين.
- الشكل الحسابي (شكل حساب T): تُعرض الأصول في جهة اليمين، والالتزامات وحقوق الملكية في جهة اليسار، ويتساوى مجموع الطرفين. ويُستخدم كثيرًا في التعليم والمسائل المحاسبية.
كما يمكن ترتيب الأصول والالتزامات إما حسب السيولة (من الأكثر سيولة إلى الأقل) أو حسب التصنيف إلى متداول وغير متداول، وهو الأسلوب الذي يعتمده IAS 1 لأغلب المنشآت.
مجمع الإهلاك في قائمة المركز المالي
مجمع الإهلاك هو حساب مقابل للأصل الثابت، يتجمع فيه إهلاك الأصل منذ شرائه، كما أنه لا يُعرض ضمن الالتزامات، بل يُخصم من تكلفة الأصل الثابت في جانب الأصول، لنصل إلى القيمة الدفترية، حيث القيمة الدفترية = تكلفة الأصل − مجمع الإهلاك.
مثال: معدات تكلفتها 600,000 ريال ومجمع إهلاكها 150,000 ريال، فتظهر في القائمة بقيمة دفترية 450,000 ريال.
الفرق بين قائمة الدخل وقائمة المركز المالي
يأتي الفرق بين قائمة الدخل وقائمة المركز المالي (الميزانية العمومية)، على النحو التالي:
| وجه المقارنة | قائمة المركز المالي (الميزانية العمومية) | قائمة الدخل |
|---|---|---|
| الغرض | عرض الوضع المالي للمنشأة | عرض الأداء والربحية |
| الفترة الزمنية | في تاريخ محدد (لقطة) | خلال فترة (سنة أو ربع) |
| المحتوى | أصول، التزامات، حقوق ملكية | إيرادات، مصروفات، صافي الربح |
| المعادلة | الأصول = الالتزامات + حقوق الملكية | صافي الربح = الإيرادات − المصروفات |
| الارتباط بينهما | يُرحَّل إليها صافي الربح ضمن الأرباح المبقاة | مصدر صافي الربح |
وتُعد قائمة الدخل وقائمة المركز المالي من القوائم المالية الأساسية التي تُقدم معًا مع قائمة التدفقات النقدية وقائمة التغيرات في حقوق الملكية والإيضاحات.
كيفية إعداد الميزانية العمومية من ميزان المراجعة
يتم إعداد قائمة المركز المالي من ميزان المراجعة، عبر الخطوات التالية:
- إعداد ميزان المراجعة من أرصدة دفتر الأستاذ والتأكد من تساوي مجموع المدين والدائن.
- تسجيل قيود التسوية: الإهلاك، المصروفات المستحقة، المصروفات المقدمة، الديون المعدومة، مخصص الزكاة، وغيرها.
- إعداد ميزان المراجعة المعدل بعد التسويات.
- إعداد قائمة الدخل من حسابات الإيرادات والمصروفات لاستخراج صافي الربح أو الخسارة.
- ترحيل صافي الربح إلى الأرباح المبقاة ضمن حقوق الملكية.
- تصنيف حسابات المركز المالي: أصول (متداولة وغير متداولة)، التزامات (متداولة وغير متداولة)، حقوق ملكية.
- عرض القائمة بالشكل التقريري أو الحسابي والتأكد من تساوي الطرفين.
- إقفال الحسابات المؤقتة وترحيل الأرصدة للفترة التالية.
وتتولى أنظمة ERP والأنظمة المحاسبية هذه الخطوات تلقائيًا: إذ تُولّد القائمة من أرصدة الحسابات مباشرة وتقارن بين الفترات، مما يقلل أخطاء الإدخال اليدوي ويوفر وقت الإقفال.
اكتشف الآن كيف يساعدك برنامج محاسبي في إدارة كل ما يتعلق بمؤسستك
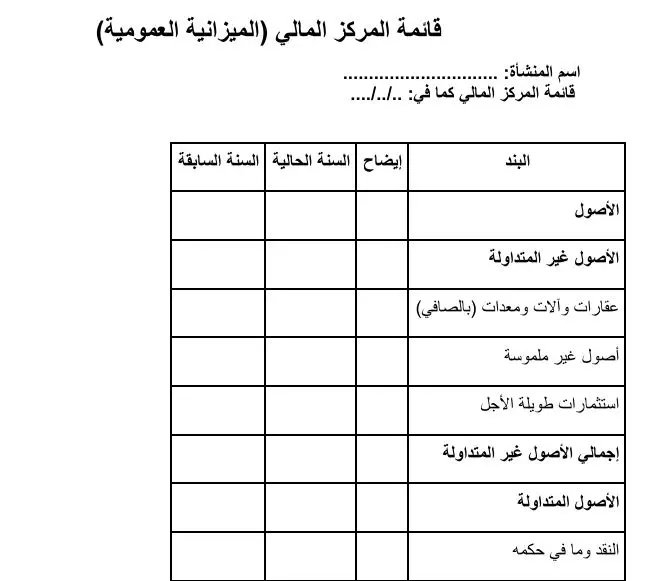
نماذج جاهزة للميزانية العمومية
نوفر لك نموذج الميزانية العمومية بصيغ doc وWord وExcel وPDF، على النحو التالي:
الميزانية العمومية pdf شكل حساب
قائمة المركز المالي pdf إنجليزي
نموذج ميزان المراجعة لإعداد قائمة المركز المالي
مثال متكامل على الميزانية العمومية
يُمكن إنشاء الميزانية العمومية لشركة النخبة للتجارة في الرياض، خلال 31 ديسمبر 2025، على النحو التالي:
1- ميزان المراجعة قبل الإقفال
يأتي ميزان المراجعة قبل الإقفال، على النحو التالي:
| الحساب | مدين | دائن |
|---|---|---|
| النقد والبنوك | 220,000 | |
| العملاء | 180,000 | |
| المخزون | 250,000 | |
| مصروفات مدفوعة مقدمًا | 30,000 | |
| العقارات والمعدات (التكلفة) | 600,000 | |
| برمجيات (أصول غير ملموسة) | 50,000 | |
| مجمع الإهلاك | 150,000 | |
| الموردون | 110,000 | |
| مصروفات مستحقة | 35,000 | |
| ضريبة القيمة المضافة المستحقة | 25,000 | |
| مخصص الزكاة | 30,000 | |
| قرض طويل الأجل | 200,000 | |
| مكافأة نهاية الخدمة | 40,000 | |
| رأس المال | 500,000 | |
| الاحتياطي النظامي | 50,000 | |
| الأرباح المبقاة (أول الفترة) | 50,000 | |
| المبيعات | 1,200,000 | |
| تكلفة المبيعات | 720,000 | |
| الرواتب | 150,000 | |
| الإيجار | 60,000 | |
| مصروف الإهلاك | 60,000 | |
| مصروفات إدارية أخرى | 40,000 | |
| تكاليف تمويل | 15,000 | |
| مصروف الزكاة | 15,000 | |
| الإجمالي | 2,390,000 | 2,390,000 |
قائمة الدخل للسنة المنتهية في 31 ديسمبر 2025
تأتي قائمة الدخل، على النحو التالي:
| البند | المبلغ (ريال) |
|---|---|
| المبيعات | 1,200,000 |
| تكلفة المبيعات | (720,000) |
| مجمل الربح | 480,000 |
| الرواتب | (150,000) |
| الإيجار | (60,000) |
| الإهلاك | (60,000) |
| مصروفات إدارية أخرى | (40,000) |
| الربح التشغيلي | 170,000 |
| تكاليف التمويل | (15,000) |
| الربح قبل الزكاة | 155,000 |
| الزكاة | (15,000) |
| صافي الربح | 140,000 |
قائمة المركز المالي في 31 ديسمبر 2025
تأتي قائمة المركز المالي، على النحو التالي:
| البند | المبلغ (ريال) |
|---|---|
| الأصول | |
| الأصول غير المتداولة | |
| عقارات ومعدات (بالصافي بعد مجمع الإهلاك 150,000) | 450,000 |
| برمجيات | 50,000 |
| إجمالي الأصول غير المتداولة | 500,000 |
| الأصول المتداولة | |
| النقد والبنوك | 220,000 |
| العملاء | 180,000 |
| المخزون | 250,000 |
| مصروفات مدفوعة مقدمًا | 30,000 |
| إجمالي الأصول المتداولة | 680,000 |
| إجمالي الأصول | 1,180,000 |
| حقوق الملكية والالتزامات | |
| حقوق الملكية | |
| رأس المال | 500,000 |
| الاحتياطي النظامي | 50,000 |
| الأرباح المبقاة (50,000 + صافي ربح 140,000) | 190,000 |
| إجمالي حقوق الملكية | 740,000 |
| الالتزامات غير المتداولة | |
| قرض طويل الأجل | 200,000 |
| مكافأة نهاية الخدمة | 40,000 |
| إجمالي الالتزامات غير المتداولة | 240,000 |
| الالتزامات المتداولة | |
| الموردون | 110,000 |
| مصروفات مستحقة | 35,000 |
| ضريبة القيمة المضافة المستحقة | 25,000 |
| مخصص الزكاة | 30,000 |
| إجمالي الالتزامات المتداولة | 200,000 |
| إجمالي حقوق الملكية والالتزامات | 1,180,000 |
لاحظ تساوي إجمالي الأصول (1,180,000) مع إجمالي حقوق الملكية والالتزامات (1,180,000).
إقفال الميزانية وقيود الإقفال
إقفال الميزانية (إقفال الحسابات الختامية) هو إجراء ينهي الفترة المحاسبية، فتُقفل الحسابات المؤقتة (الإيرادات والمصروفات) وتُنقل نتيجتها إلى حقوق الملكية، وتُرحل أرصدة حسابات المركز المالي كأرصدة افتتاحية للفترة التالية، ومن أبرز قيود الميزانية العمومية في هذه المرحلة ما يلي:
قيود التسوية قبل الإقفال
تأتي قيود التسوية قبل الإقفال، على النحو التالي:
- إثبات الإهلاك: من حـ/ مصروف الإهلاك إلى حـ/ مجمع الإهلاك.
- إثبات المصروفات المستحقة: من حـ/ المصروف إلى حـ/ مصروفات مستحقة.
- إثبات المصروفات المقدمة: من حـ/ مصروفات مدفوعة مقدمًا إلى حـ/ المصروف.
- إثبات مخصص الزكاة: من حـ/ مصروف الزكاة إلى حـ/ مخصص الزكاة.
قيود الإقفال
تأتي قيود الإقفال، على النحو التالي:
- إقفال الإيرادات: من حـ/ المبيعات إلى حـ/ ملخص الدخل.
- إقفال المصروفات: من حـ/ ملخص الدخل إلى حـ/ كل مصروف.
- إقفال ملخص الدخل في الأرباح المبقاة: من حـ/ ملخص الدخل إلى حـ/ الأرباح المبقاة (عند تحقق ربح).
وفي النظام التقليدي يُعد حساب المتاجرة وحساب الأرباح والخسائر قبل الميزانية العمومية: حساب المتاجرة لاستخراج مجمل الربح، ثم حساب الأرباح والخسائر لاستخراج صافي الربح، ثم الميزانية العمومية لعرض المركز المالي.
قد يهمك: نماذج قوائم مالية جاهزة
كيفية قراءة الميزانية العمومية وتحليلها
اتبع الخطوات التالية عند قراءة الميزانية العمومية:
- قارن إجمالي الأصول بإجمالي الالتزامات وحقوق الملكية للتأكد من التوازن.
- افحص السيولة: قارن الأصول المتداولة بالالتزامات المتداولة.
- افحص هيكل التمويل: نسبة الاقتراض إلى حقوق الملكية.
- قارن مع السنة السابقة لتحديد اتجاه النمو أو التراجع في كل بند.
- اقرأ الإيضاحات المرفقة لفهم السياسات المحاسبية والتقديرات.
قراءة الميزانية العمومية للمثال السابق
أهم النسب المالية المستخرجة من المثال أعلاه، على النحو التالي:
| النسبة | المعادلة | النتيجة |
|---|---|---|
| نسبة التداول | الأصول المتداولة ÷ الالتزامات المتداولة (680,000 ÷ 200,000) | 3.4 |
| نسبة السيولة السريعة | (النقد + العملاء) ÷ الالتزامات المتداولة (400,000 ÷ 200,000) | 2.0 |
| رأس المال العامل | الأصول المتداولة − الالتزامات المتداولة | 480,000 ريال |
| نسبة المديونية إلى حقوق الملكية | إجمالي الالتزامات ÷ حقوق الملكية (440,000 ÷ 740,000) | 0.59 |
| نسبة حقوق الملكية إلى الأصول | 740,000 ÷ 1,180,000 | 62.7% |
| العائد على حقوق الملكية | صافي الربح ÷ حقوق الملكية (140,000 ÷ 740,000) | 18.9% |
تدل النتائج على سيولة قوية وهيكل تمويل متحفظ يعتمد على حقوق الملكية أكثر من الاقتراض.
الميزانية العمومية في السعودية
تلتزم الشركات في المملكة العربية السعودية بإعداد قوائمها المالية وفق المعايير المعتمدة من الهيئة السعودية للمراجعين والمحاسبين (SOCPA)، وهي المعايير الدولية للتقرير المالي (IFRS) المعتمدة في المملكة، والمعيار الدولي للمنشآت الصغيرة والمتوسطة للمنشآت التي يسمح لها بذلك.
ومن الخصوصيات التي تظهر في قائمة المركز المالي السعودية، ما يلي:
- مخصص الزكاة: تظهر الزكاة المستحقة ضمن الالتزامات المتداولة، وتُحتسب وفق أنظمة هيئة الزكاة والضريبة والجمارك.
- ضريبة القيمة المضافة: تظهر ضريبة المدخلات والمخرجات والرصيد المستحق أو المسترد.
- مكافأة نهاية الخدمة: التزام غير متداول بحسب نظام العمل، ويُقاس غالبًا وفق دراسة اكتوارية.
- العملة: تُعرض الأرقام بالريال السعودي (SAR).
- التقارير المقارنة: تُعرض أرقام السنة الحالية مع السنة السابقة.
وتعتمد الشركات المدرجة في السوق المالية السعودية (تداول) على نشر قوائمها المالية دوريًا، بينما تُقدم قوائم الشركات الأخرى للجهات الزكوية والبنوك والمستثمرين.
احصل الآن على برنامج erp كامل لإدارة المالية والمبيعات والمشتريات والمخزون والإنتاج وHR وCRM
مسائل وتمارين على الميزانية العمومية
نعرض لمجموعة من المسائل والتمارين، على إعداد قائمة المركز المالي، على النحو التالي:
التمرين الأول: إعداد قائمة المركز المالي
لدى شركة الأفق في 31 ديسمبر 2025 الأرصدة التالية (بالريال): النقد 80,000، المخزون 120,000، المعدات 300,000، الموردون 90,000، قرض طويل الأجل 150,000.
| البند | المبلغ (ريال) |
|---|---|
| المعدات | 300,000 |
| المخزون | 120,000 |
| النقد | 80,000 |
| إجمالي الأصول | 500,000 |
| حقوق الملكية | 260,000 |
| قرض طويل الأجل | 150,000 |
| الموردون | 90,000 |
| إجمالي حقوق الملكية والالتزامات | 500,000 |
التمرين الثاني: أثر العمليات
عندما تشتري الشركة بضاعة بـ30,000 ريال على الحساب. فإن أثر العملية على الميزانية، يكون بارتفاع المخزون (أصول) بـ30,000 وترتفع الموردون (التزامات) بـ30,000، فيزيد كل طرف بالمقدار نفسه وتبقى المعادلة متوازنة.
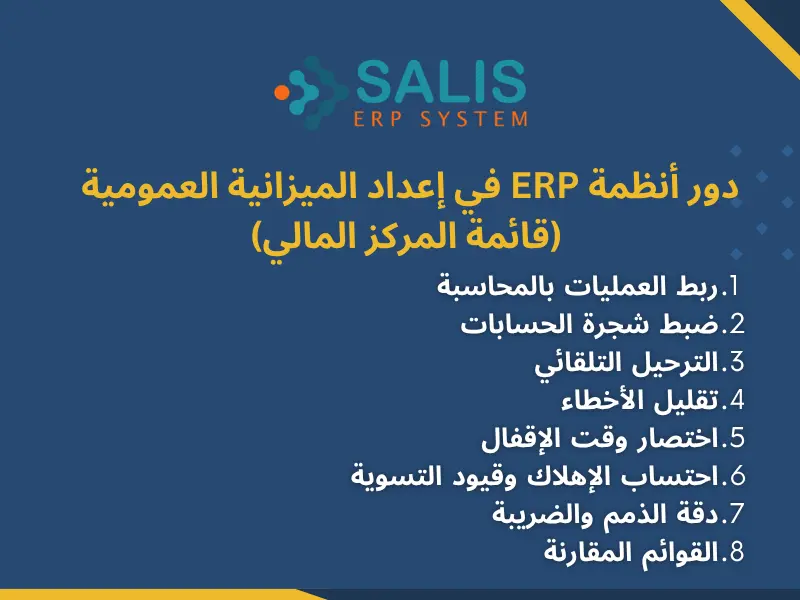
دور أنظمة ERP في إعداد الميزانية العمومية (قائمة المركز المالي)
تُسهّل أنظمة تخطيط موارد المؤسسات الحديثة، مثل نظام ERP من سلس، إعداد الميزانية العمومية لأنها تربط عمليات المنشأة بالوحدة المحاسبية في قاعدة بيانات واحدة، ويظهر دورها في النقاط التالية:
- ربط العمليات بالمحاسبة: تتصل المبيعات والمشتريات والمخزون والأصول الثابتة والرواتب بالوحدة المحاسبية مباشرة، فتُسجَّل كل عملية مرة واحدة فقط.
- ضبط شجرة الحسابات: وتصنيف البنود إلى أصول والتزامات وحقوق ملكية بشكل صحيح من البداية.
- الترحيل التلقائي: تُرحل القيود إلى دفتر الأستاذ تلقائيًا، فيُولَد ميزان المراجعة وقائمة الدخل وقائمة المركز المالي دون نقل يدوي للأرقام بين الملفات.
- تقليل الأخطاء: يحد إلغاء الإدخال المتكرر والنقل اليدوي من أخطاء الحسابات وعدم تطابق الأرصدة.
- اختصار وقت الإقفال: تقصر الأتمتة مدة الإقفال الشهري والسنوي، ويمكن استخراج الميزانية العمومية في أي وقت.
- احتساب الإهلاك وقيود التسوية: يساعد النظام في حساب الإهلاك وإثبات قيود التسوية، وإظهار مجمع الإهلاك في موضعه الصحيح بقائمة المركز المالي.
- دقة الذمم والضريبة: تظهر أرصدة العملاء والموردين وضريبة القيمة المضافة بشكل دقيق ومطابق لحركة الحسابات.
- القوائم المقارنة: يتيح إصدار قائمة المركز المالي لفترتين أو أكثر للمقارنة وتحليل الاتجاهات.
برنامج محاسبي
يُعد برنامج محاسبي من سلس، من أفضل الحلول المناسبة للشركات في السعودية التي تريد تحويل بياناتها اليومية إلى ميزانية عمومية موثوقة، إذ يوفر وحدة محاسبية مترابطة مع بقية عمليات المنشأة، فتخرج قائمة المركز المالي من الأرصدة الفعلية للحسابات بدلًا من إعدادها يدويًا في Excel.
تواصل معنا عبر الرقم والواتساب 00966535148983، أو سجّل بالنموذج بالأسفل، وسنقوم نحن بالاتصال بك؛ للرد على أسئلتك بخصوص برنامج محاسبي أو نظام erp كامل، وتقديم عرض سعر مناسب مع احتياجاتك وميزانتيك.
أسئلة شائعة حول الميزانية العمومية وقائمة المركز المالي
ما هي الميزانية العمومية؟
هي قائمة مالية تعرض ما تملكه الشركة وما عليها وما يخص أصحابها في تاريخ معين، وتتوازن دائمًا وفق معادلة: الأصول = الالتزامات + حقوق الملكية.
هل الميزانية العمومية هي نفسها قائمة المركز المالي؟
نعم، هما مصطلحان لقائمة واحدة. “الميزانية العمومية” الاسم التقليدي، و”قائمة المركز المالي” الاسم المعتمد في المعايير الدولية.
ما الفرق بين الميزانية العمومية وقائمة الدخل؟
الميزانية العمومية تعرض الوضع المالي في لحظة محددة (أصول والتزامات وحقوق ملكية)، بينما تعرض قائمة الدخل الإيرادات والمصروفات وصافي الربح خلال فترة زمنية.
ما هي بنود الميزانية العمومية؟
ثلاثة أقسام رئيسية: الأصول (متداولة وغير متداولة)، والالتزامات (متداولة وغير متداولة)، وحقوق الملكية (رأس المال والاحتياطيات والأرباح المبقاة).
كيف أعد الميزانية العمومية من ميزان المراجعة؟
أسجل قيود التسوية، وأعد ميزان المراجعة المعدل، وأستخرج صافي الربح من قائمة الدخل، وأرحّله إلى الأرباح المبقاة، ثم أصنف حسابات المركز المالي إلى أصول والتزامات وحقوق ملكية وأتحقق من تساوي الطرفين.
أين يظهر مجمع الإهلاك في قائمة المركز المالي؟
يظهر في جانب الأصول كخصم من تكلفة الأصل الثابت، ويُعرض الأصل بقيمته الدفترية الصافية.
ما هو شكل الميزانية العمومية الصحيح؟
يوجد شكلان: الشكل التقريري (بنود رأسية) والشكل الحسابي (الأصول في جهة والالتزامات وحقوق الملكية في الجهة المقابلة)، وكلاهما مقبول طالما تساوى الطرفان.
ما معنى إقفال الميزانية؟
إنهاء الفترة المحاسبية بإقفال حسابات الإيرادات والمصروفات في الأرباح المبقاة وترحيل أرصدة حسابات المركز المالي إلى الفترة التالية.
ماذا تضم الميزانية العمومية في الشركات السعودية؟
تضم البنود المعتادة، إضافة إلى مخصص الزكاة وضريبة القيمة المضافة المستحقة والتزام مكافأة نهاية الخدمة، وتُعد وفق المعايير المعتمدة من الهيئة السعودية للمراجعين والمحاسبين.

لا يوجد تعليق