توثق دفاتر المحاسبة، كافة العمليات المالية للمنشأة بصورة منظمة ومتسلسلة؛ ما يُتيح التعرف بدقة على الوضع المالي الحقيقي لها، كما تُساهم في إعداد القوائم المالية الختامية، أيضًا توفر للمدققين والجهات التنظيمية سجلًا موثوقًا يمكن الرجوع إليه والتحقق منه.
إن فهم الدفاتر المحاسبية وكيفية مسكها هو الأساس الذي يُمكن المحاسب من استيعاب أي نظام محاسبي إلكتروني بسهولة وعمق؛ لذا نستعرض في هذا الدليل الشامل، تعريف دفاتر المحاسبة وأنواعها وأشكالها وكيفية مسكها وعلاقتها بمراحل الدورة المحاسبية.
ما هي دفاتر المحاسبة؟
دفاتر المحاسبة هي السجلات الرسمية التي تُسجل فيها كافة العمليات المالية للمنشأة بصورة منظمة ومتسلسلة زمنيًا وفق مبادئ المحاسبة المتعارف عليها، بهدف توفير معلومات مالية دقيقة وموثوقة تُستخدم في إعداد القوائم المالية ودعم اتخاذ القرارات الإدارية.
وتعريف الدفاتر المحاسبية يشمل كل سجل يُوثَّق فيه قيد مزدوج أو أي بيانات مالية متعلقة بالمنشأة سواء كان ذلك على ورق أو في قاعدة بيانات إلكترونية، كما تُعد وثائق قانونية معترفًا بها يُمكن الاستناد إليها في النزاعات التجارية والتحقق الضريبي من قبل هيئة الزكاة والضريبة والجمارك في المملكة العربية السعودية.
أهمية دفاتر المحاسبة
تنبع أهمية الدفاتر المحاسبية من الوظائف الجوهرية التي تؤديها، على النحو التالي:
- توثيق العمليات المالية: توفر دفاتر المحاسبة سجلًا دائمًا ومنظمًا لكل عملية مالية، من أصغر مصروف نثري إلى أضخم صفقة تجارية، مما يُحقق الشفافية الكاملة في المعاملات.
- إعداد القوائم المالية: البيانات المُسجَّلة في الدفاتر المحاسبية هي المادة الخام التي يُبنى عليها كل تقرير مالي، من قائمة الدخل إلى الميزانية العمومية إلى قائمة التدفقات النقدية.
- الامتثال الضريبي والتنظيمي: هيئة الزكاة والضريبة والجمارك والجهات التنظيمية الأخرى في المملكة تشترط الاحتفاظ بدفاتر محاسبية منتظمة لمدة لا تقل عن ست سنوات.
- الرقابة الداخلية: دفاتر المحاسبة السليمة تُصعّب الاختلاس والتلاعب وتُتيح اكتشاف الأخطاء مبكرًا، مما يُعزز منظومة الرقابة الداخلية في المنشأة.
- دعم قرارات الإدارة: الإدارة تعتمد على ما تكشفه الدفاتر من أرصدة وتكاليف وإيرادات لاتخاذ قراراتها الاستثمارية والتشغيلية.
أنواع الدفاتر المحاسبية
تنقسم الدفاتر المحاسبية إلى نوعين رئيسيين، على النحو التالي:
أولًا: الدفاتر الأساسية أو الإلزامية
وتشمل الدفاتر التي يعتمد عليها بشكل أساسي في تسجيل وترحيل العمليات المالية، وهي:
- دفتر اليومية العام (General Journal)
- دفتر الأستاذ العام (General Ledger)
ثانيًا: الدفاتر المساعدة أو التفصيلية
وتشمل الدفاتر التي تُوفر تفاصيل إضافية عن حسابات معينة، وتتضمن ما يلي:
- دفتر أستاذ العملاء
- دفتر أستاذ الموردين
- دفتر أستاذ المخزون
- دفتر أستاذ الأصول الثابتة
- وغيرها من دفاتر الأستاذ المساعدة المتخصصة.
شكل دفتر اليومية في المحاسبة
دفتر اليومية هو الدفتر الأول في الدورة المحاسبية وأساس أي نظام محاسبي قائم على القيد المزدوج، كما تُسجل فيه جميع العمليات المالية بترتيب زمني (يوم بيوم) فور حدوثها، ويتضمن شكل دفتر اليومية في المحاسبة الأعمدة التالية:
- عمود التاريخ: يُسجل فيه تاريخ حدوث العملية المالية.
- عمود رقم القيد: رقم تسلسلي لكل قيد في الدفتر.
- عمود البيان أو الشرح: يتضمن أسماء الحسابات المدينة والدائنة وشرح موجز للعملية.
- عمود رقم حساب الأستاذ: المرجع الذي يربط القيد بالحساب المقابل في دفتر الأستاذ.
- عمود المدين: يُسجل فيه مبلغ الطرف المدين.
- عمود الدائن: يُسجل فيه مبلغ الطرف الدائن.
ومن أهم قواعد دفتر اليومية أن مجموع عمود المدين يجب أن يساوي دائمًا مجموع عمود الدائن في كل قيد مفرد (القيد المزدوج).
الدفتر الكبير في المحاسبة (دفتر الأستاذ)
بعد تسجيل العمليات في دفتر اليومية تُرحل إلى ما يُعرف بالدفتر الكبير في المحاسبة أو دفتر الأستاذ العام (General Ledger)، وهو الدفتر الذي يجمع كل العمليات المتعلقة بحساب واحد في مكان واحد.
ويُخصص في دفتر الأستاذ صفحة أو حساب منفصل لكل حساب من حسابات المنشأة: الصندوق، البنك، العملاء، الموردون، المبيعات، المصروفات وغيرها.
ويأخذ الحساب في دفتر الأستاذ شكل الحرف T في صورته التقليدية (T-Account)، حيث الجانب الأيمن يُسجل فيه الجانب الدائن، أما الجانب الأيسر: يُسجل فيه الجانب المدين.
الفرق بين دفتر اليومية ودفتر الأستاذ
يأتي الفرق بين دفتر اليومية ودفتر الأستاذ، على النحو التالي:
- دفتر اليومية: يُرتب زمنيًا (الأحداث بترتيب وقوعها)، ودوره توثيق كل عملية بتفاصيلها كاملةً.
- دفتر الأستاذ: يُرتب بحسب الحسابات (كل حساب على حدة)، ودوره تجميع كل عمليات حساب معين لمعرفة رصيده.
وفي سير الدورة المحاسبية، دفتر اليومية يأتي أولًا ثم يُرحل منه إلى دفتر الأستاذ.
الدفاتر المحاسبية المساعدة
تُعد الدفاتر والسجلات المحاسبية المساعدة تفصيلًا لبعض الحسابات الرئيسية في دفتر الأستاذ، وتشمل:
- دفتر أستاذ العملاء:يحتوي على حساب مستقل لكل عميل يُظهر تاريخ كل فاتورة ومبلغها وكل مدفوعة والرصيد المتبقي. ومجموع أرصدة هذا الدفتر يساوي رصيد حساب العملاء الإجمالي في دفتر الأستاذ العام.
- دفتر أستاذ الموردين: بالمثل، يُفصل كل مورد على حدة بفواتيره ومدفوعاته والرصيد المستحق عليه.
- دفتر المخزون: يُسجل فيه حركة كل صنف من أصناف المخزون (وارد وصادر ورصيد) وهو ما يُعرف أيضًا بكارت الصنف.
- دفتر الأصول الثابتة: يتضمن بيانات كل أصل ثابت: تاريخ الشراء، قيمة الشراء، طريقة الإهلاك، الإهلاك المتراكم، الصافي.
- دفتر اليومية المساعد للمبيعات: سجل خاص بفواتير المبيعات اليومية بتفاصيلها.
- دفتر اليومية المساعد للمشتريات: سجل خاص بفواتير الشراء المستلمة بتفاصيلها.
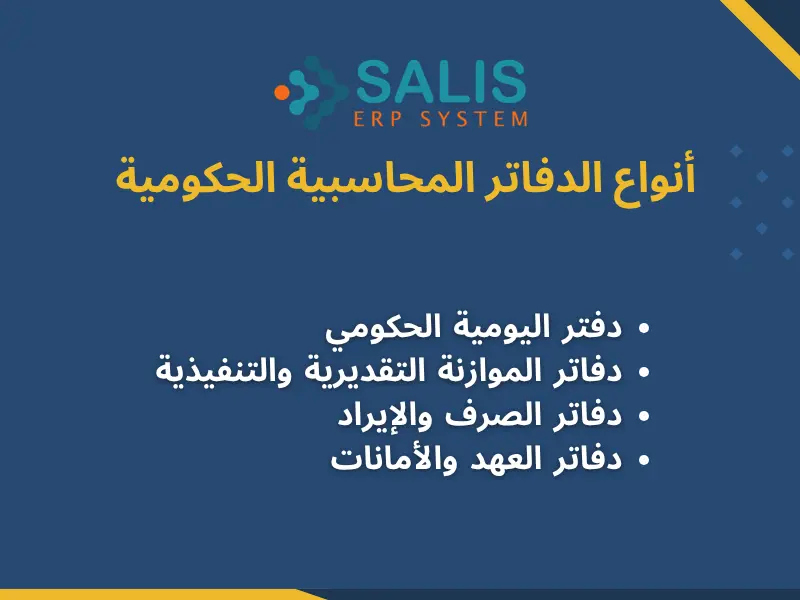
أنواع الدفاتر المحاسبية الحكومية
في الجهات الحكومية السعودية وبعض المنشآت الكبرى المرتبطة بالقطاع العام، تُوجَد متطلبات خاصة للدفاتر المحاسبية تشمل:
- دفتر اليومية الحكومي: يتبع نظام المحاسبة على أساس النقد أو على أساس الاستحقاق المعدل بحسب اللوائح الحكومية المعمول بها.
- دفاتر الموازنة التقديرية والتنفيذية: تُظهر الاعتمادات المقررة والمصروف الفعلي منها.
- دفاتر الصرف والإيراد: تُسجَّل فيها الصرفيات والإيرادات الحكومية كل في دفتر منفصل.
- دفاتر العهد والأمانات: لمتابعة الأصناف والمبالغ المحتفظ بها لحساب الغير.
وتخضع الدفاتر المحاسبية الحكومية في السعودية لرقابة ديوان المراقبة العامة (المجلس الأعلى للمحاسبة) الذي يُدقق في مطابقتها للأنظمة المعمول بها.
أشكال الدفاتر المحاسبية
تتنوع أشكال الدفاتر المحاسبية بحسب طبيعة السجل وحجم المنشأة والأسلوب المتبع:
- الدفاتر الورقية التقليدية: المعتمدة تاريخيًا وما زالت مستخدمةً في بعض المنشآت الصغيرة، وتشمل: الدفتر ذو الأوراق المرقمة المتسلسلة المسبقًا لمنع التلاعب، وبعض الأنظمة الحكومية لا تزال تشترطها.
- الجداول الإلكترونية (Excel وما شابهها): تُستخدم في المنشآت الصغيرة والمتوسطة كحل انتقالي بين الورق وأنظمة المحاسبة المتخصصة.
- برامج المحاسبة المتخصصة: تُحاكي مبدأ الدفاتر التقليدية لكن بصورة إلكترونية مع ميزات إضافية كالتحقق التلقائي من التوازن وإنتاج التقارير.
- أنظمة تخطيط موارد المؤسسات ERP: تمثل المرحلة الأكثر نضجًا حيث تُدمج الدفاتر المحاسبية مع وحدات المبيعات والمشتريات والمخزون والرواتب في منظومة متكاملة.
اكتشف كيف يساعدك برنامج محاسبي في إدارة كل ما يتعلق بمؤسستك
كيفية مسك الدفاتر المحاسبية
مسك الدفاتر المحاسبية هو فن وعلم تسجيل العمليات المالية في الدفاتر المناسبة بطريقة صحيحة ومتسقة، ويتبع مسك الدفاتر المحاسبية الدورة المحاسبية الكاملة:
المرحلة الأولى: تحليل العمليات المالية وتصنيفها
قبل أي تسجيل يجب تحليل كل عملية مالية وتحديد الحسابات المتأثرة بها وطبيعة التأثير (مدين أم دائن).
المرحلة الثانية: التسجيل في دفتر اليومية
تُسجل العملية في دفتر اليومية العام بترتيب زمني مع تحديد الحسابات المدينة والدائنة ومبالغها وشرح العملية.
المرحلة الثالثة: الترحيل إلى دفتر الأستاذ
تُرحل كل عملية من دفتر اليومية إلى الحسابات المقابلة في دفتر الأستاذ العام وفي دفاتر الأستاذ المساعدة.
المرحلة الرابعة: إعداد ميزان المراجعة
في نهاية كل شهر تُستخرج أرصدة جميع الحسابات من دفتر الأستاذ وتُقدَّم في جدول يُسمى ميزان المراجعة للتحقق من أن مجموع المدين يساوي مجموع الدائن.
المرحلة الخامسة: قيود التسوية والتعديل
قيود التسوية لاستحقاقات غير مسجلة كالمصروفات المستحقة والإيرادات المستحقة وقيود الإهلاك.
المرحلة السادسة: ميزان المراجعة بعد التسوية
إعادة إعداد ميزان المراجعة بعد تسجيل قيود التسوية.
المرحلة السابعة: إعداد القوائم المالية
من بيانات ميزان المراجعة المعدَّل تُعدَّ القوائم المالية: قائمة الدخل، والميزانية العمومية، وقائمة التدفقات النقدية.
المرحلة الثامنة: قيود الإقفال
قيود تُغلَق بها حسابات الإيرادات والمصروفات في نهاية السنة وتُرحَّل نتيجتها إلى حساب الأرباح المحتجزة أو رأس المال.
مراحل الدورة المحاسبية وعلاقتها بالدفاتر
يُمثل ما سبق المراحل الكاملة للدورة المحاسبية التي تنطلق من الدفاتر وتنتهي بالقوائم المالية. وكل دفتر من الدفاتر يؤدي وظيفةً محددةً في هذه الدورة:
- دفتر اليومية: يُمثل مرحلة التسجيل الأولي.
- دفتر الأستاذ: يُمثل مرحلة التصنيف والترحيل.
- ميزان المراجعة: يُمثل مرحلة التحقق.
- القوائم المالية: هي النتيجة النهائية للدورة.
قواعد أساسية في مسك الدفاتر المحاسبية
لكل نوع من الحسابات طبيعة محددة تُحدد متى يزيد المدين ومتى يزيد الدائن:
- الأصول: تزيد بالمدين وتنقص بالدائن.
- الالتزامات: تزيد بالدائن وتنقص بالمدين.
- حقوق الملكية: تزيد بالدائن وتنقص بالمدين.
- الإيرادات: تزيد بالدائن وتنقص بالمدين.
- المصروفات: تزيد بالمدين وتنقص بالدائن.
وهذه القاعدة الذهبية هي الركيزة الأساسية لمسك أي دفتر محاسبي بشكل صحيح.
احصل على برنامج erp كامل لإدارة كل ما يتعلق بمؤسستك مثل الحسابات والمبيعات والمخزون والعملاء
امتثال المنشآت السعودية في الاحتفاظ بالدفاتر المحاسبية
تشترط هيئة الزكاة والضريبة والجمارك (ZATCA) في المملكة العربية السعودية على المنشآت الخاضعة لضريبة القيمة المضافة الاحتفاظ بسجلات ودفاتر محاسبية كاملة ودقيقة لمدة لا تقل عن ست سنوات، وتشمل هذه السجلات:
- فواتير المبيعات والمشتريات (مع مراعاة متطلبات الفوترة الإلكترونية).
- دفاتر اليومية والأستاذ.
- كشوف البنك والتسويات البنكية.
- سجلات المخزون والأصول الثابتة.
- أي سجلات أخرى تتعلق بالنشاط الخاضع للضريبة.
وعدم الاحتفاظ بهذه الدفاتر أو إتلافها قبل المدة القانونية يُعرض المنشأة لغرامات مالية وعقوبات تنظيمية.
الفرق بين امساك الدفاتر المحاسبية والمحاسبة
يُخلط أحيانًا بين مفهوم امساك الدفاتر المحاسبية ومفهوم المحاسبة الأشمل:
- امساك الدفاتر المحاسبية (Bookkeeping) هو عملية التسجيل اليومي للعمليات المالية في الدفاتر المناسبة، وهو عمل تنفيذي متكرر يُركّز على الدقة والانتظام.
- المحاسبة (Accounting) هي المنظومة الأشمل التي تشمل التسجيل والتصنيف والتلخيص والتفسير والتقرير عن المعلومات المالية، وتتضمن الحكم المهني والتحليل والتخطيط.
وامساك الدفاتر جزء من المحاسبة وليس المحاسبة بأكملها.
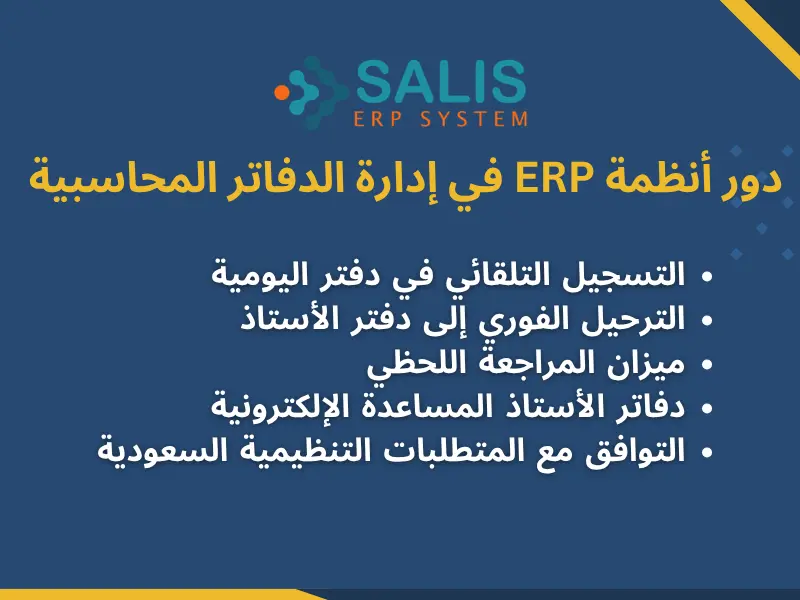
دور أنظمة ERP في إدارة الدفاتر المحاسبية
يُساهم أنظمة تخطيط موارد المؤسسات، مثل نظام ERP من سلس، في تسهيل إدارة الدفارت المحاسبية، حيث حولت الكثير من الإجراءات اليدوية إلى عمليات آلية دقيقة، على النحو التالي:
- التسجيل التلقائي في دفتر اليومية: كل عملية تجارية تُسجل في أي وحدة من وحدات نظام ERP (مبيعات، مشتريات، مخزون، رواتب) تُولِد تلقائيًا القيد المحاسبي المقابل في دفتر اليومية دون تدخل يدوي.
- الترحيل الفوري لدفتر الأستاذ: يُحدث رصيد كل حساب في دفتر الأستاذ فور تسجيل العملية مما يُتيح الاطلاع على الرصيد الحالي لأي حساب في أي لحظة.
- ميزان المراجعة الحي: يستطيع المحاسب الاطلاع على ميزان المراجعة في أي وقت دون انتظار نهاية الشهر.
- دفاتر الأستاذ المساعدة الإلكترونية: دفاتر العملاء والموردين والمخزون والأصول الثابتة تُحدَّث تلقائيًا وتُصدِر تقارير تفصيلية بنقرة واحدة.
- التوافق مع المتطلبات التنظيمية السعودية: أنظمة ERP المعتمدة في السعودية مُصمَّمة لتتوافق مع متطلبات هيئة الزكاة والضريبة والجمارك ومتطلبات الفوترة الإلكترونية.
برنامج محاسبي سحابي
احصل الآن على برنامج محاسبي سحابي؛ لإدارة كل ما يتعلق بالمالية والمحاسبة، بشكل احترافي ودقيق ومؤتمت؛ ما يجعل إدارة الحسابات أسهل وأكثر كفاءة وفعالية، وبالتالي ينعكس على تعزيز المبيعات والأرباح وتقليل النفقات والتكاليف.
اعرف أكثر عن برنامج محاسبي، من خلال التواصل مع فريقنا عبر الرقم ٩٦٦٥٣٥١٤٨٩٨٣ والواتساب، كما تستطيع التسجيل معنا بالنموذج بالأسفل، وسنقوم نحن بالاتصال بك؛ للرد على أسئلتك وتقديم عرض سعر مناسب لاحتياجاتك وميزانيتك.
الأسئلة الشائعة حول دفاتر المحاسبة
ما هي دفاتر المحاسبة؟
دفاتر المحاسبة هي السجلات الرسمية التي تُسجَّل فيها جميع العمليات المالية للمنشأة بصورة منتظمة ومتسلسلة، وتشمل بصفة رئيسية دفتر اليومية ودفتر الأستاذ والدفاتر المساعدة المتخصصة.
ما الفرق بين دفتر اليومية ودفتر الأستاذ؟
دفتر اليومية يُسجل فيه كل عملية فور حدوثها بترتيب زمني، بينما دفتر الأستاذ يجمع كل العمليات المتعلقة بحساب واحد في مكان واحد ليُظهر رصيده. دفتر اليومية هو نقطة البداية والترحيل منه إلى دفتر الأستاذ هو الخطوة التالية.
ما هي أنواع الدفاتر المحاسبية؟
تنقسم إلى دفاتر أساسية (دفتر اليومية ودفتر الأستاذ العام)، ودفاتر مساعدة (أستاذ العملاء، أستاذ الموردين، دفتر المخزون، سجل الأصول الثابتة وغيرها).
ما المقصود بمسك الدفاتر المحاسبية؟
مسك الدفاتر المحاسبية هو عملية تسجيل العمليات المالية في الدفاتر المناسبة بطريقة منتظمة وفق مبدأ القيد المزدوج، بحيث يساوي مجموع المدين دائمًا مجموع الدائن.
كم المدة التي يجب الاحتفاظ فيها بالدفاتر المحاسبية في السعودية؟
تشترط هيئة الزكاة والضريبة والجمارك الاحتفاظ بالدفاتر والسجلات المحاسبية لمدة لا تقل عن ست سنوات.
هل أنظمة ERP تحل محل الدفاتر المحاسبية؟
لا تحل محلها بل تُحاكيها وتُؤتمتها. المفاهيم الجوهرية لدفاتر اليومية والأستاذ وميزان المراجعة موجودة داخل أنظمة ERP لكن يتم ملؤها تلقائيًا ومعالجتها إلكترونيًا.
ما الفرق بين الدفاتر المحاسبية الأساسية والمساعدة؟
الدفاتر الأساسية (اليومية والأستاذ العام) إلزامية وتحتوي على إجمالي العمليات. الدفاتر المساعدة اختيارية وتُقدم تفصيلًا لحسابات معينة كالعملاء والموردين والمخزون مما يُيسّر المتابعة التفصيلية.


لا يوجد تعليق