تعكس قائمة التدفقات النقدية، حقيقة الوضع المالي للشركات والمؤسسات، كما أنها تُساهم في تقييم القدرة على توليد النقد وتقييم السيولة والقدرة على السداد، أيضًا كشف الفجوة بين الربح والنقد وتقييم سياسة توزيع الأرباح، فضلًا عن أنها أساس التخطيط المالي وداعم رئيسي لقرارات الاستثمار والتوسع.
في هذا الدليل الشامل، نستعرض كل ما تحتاج إلى معرفته عن قائمة التدفقات النقدية، مثل تعريفها وأهميتها وأنشطتها الثلاثة والطريقتين المباشرة وغير المباشرة لإعدادها وفق معيار المحاسبة الدولي IAS 7، مع نماذج جاهزة وتمارين محلولة وربطها بالقوائم المالية الأخرى.
ما هي قائمة التدفقات النقدية؟
قائمة التدفقات النقدية بالإنجليزي Statement of Cash Flows، هي إحدى القوائم المالية الأساسية التي تُظهر حركة النقد وما في حكمه، الداخلة إلى المنشأة والخارجة منها خلال فترة زمنية محددة، مصنفةً حسب طبيعة النشاط المرتبط بها، سواء تشغيلي أو استثماري أو تمويلي.
وتُعرف أيضًا بقائمة التدفق النقدي أو جدول التدفقات النقدية، وبالإنجليزية Cash Flow Statement، ويقصد بالنقد وما في حكمه، النقد في الصندوق والأرصدة البنكية والاستثمارات قصيرة الأجل شديدة السيولة التي تُحول بسهولة إلى مبالغ نقدية معلومة ولا تتعرض لمخاطر تغير قيمة جوهرية، كالودائع التي تستحق خلال ثلاثة أشهر أو أقل.
معيار المحاسبة الدولي رقم 7 IAS 7
ينظم معيار IAS 7 إعداد قائمة التدفقات النقدية وعرضها، وهو المعيار المعتمد في المملكة العربية السعودية ضمن منظومة IFRS الواجبة التطبيق على الشركات المدرجة، والمتبناة كذلك من المنشآت الأخرى. وأبرز ما يقرره المعيار:
- إلزامية إعداد قائمة التدفقات النقدية كجزء من مجموعة القوائم المالية الكاملة.
- تصنيف التدفقات النقدية إلى ثلاثة أنشطة: تشغيلية واستثمارية وتمويلية.
- السماح بإعداد التدفقات التشغيلية بالطريقة المباشرة أو غير المباشرة، مع تشجيع الطريقة المباشرة.
- وجوب الإفصاح عن المعاملات غير النقدية المؤثرة في الاستثمار والتمويل في الإيضاحات.
- وجوب الإفصاح عن مكونات النقد وما في حكمه وتسوية رصيدها مع بنود قائمة المركز المالي.
أهمية قائمة التدفقات النقدية
تنبع أهمية قائمة التدفقات النقدية، مما يلي:
- تقييم القدرة على توليد النقد: تُبين مدى قدرة المنشأة على توليد نقد من عملياتها الأساسية، وهي أهم مؤشرات الصحة المالية طويلة الأجل.
- تقييم السيولة والقدرة على السداد: يعتمد البنوك والدائنون عليها لمعرفة قدرة المنشأة على سداد التزاماتها في مواعيدها وخدمة ديونها.
- كشف الفجوة بين الربح والنقد: تُظهر لماذا يختلف صافي الربح عن التغير في النقد، بفضل التسوية بين الاستحقاق والنقد.
- دعم قرارات الاستثمار والتوسع: تُوضح مقدار النقد المتاح للتوسع الذاتي دون اللجوء إلى الاقتراض أو زيادة رأس المال.
- تقييم سياسة توزيع الأرباح: تكشف ما إذا كانت التوزيعات تُمول من نقد تشغيلي حقيقي أم من اقتراض أو بيع أصول.
- أساس التخطيط المالي: تُغذي الموازنات النقدية والتوقعات المستقبلية للسيولة.
الفرق بين قائمة الدخل وقائمة التدفقات النقدية
يأتي الفرق بين قائمة الدخل وقائمة التدفقات النقدية، على النحو التالي:
| وجه المقارنة | قائمة الدخل | قائمة التدفقات النقدية |
|---|---|---|
| أساس القياس | تعتمد أساس الاستحقاق، فتُسجَّل الإيرادات عند اكتسابها والمصروفات عند تكبّدها. | تعتمد الأساس النقدي، فتُسجَّل الحركات عند دخول النقد أو خروجه فعليًا. |
| الهدف | تقيس الربحية. | تقيس السيولة. |
| البنود غير النقدية | تتضمن بنودًا غير نقدية كالإهلاك والمخصصات. | تستبعدها وتُعدّل الربح بها. |
فعلى سبيل المثال، شركة باعت بضاعة بمبلغ 500,000 ريال بالآجل ولم تُحصّل شيئًا بعد، في قائمة الدخل تظهر إيرادات 500,000 ريال، وفي قائمة التدفقات النقدية لا يظهر شيء من هذا المبلغ حتى يتم التحصيل.
الأنشطة الثلاثة في قائمة التدفقات النقدية
تشتمل قائمة التدفقات النقدية، على مجموعة من الأنشطة، على النحو التالي:
1- الأنشطة التشغيلية
هي الأنشطة الرئيسية المولّدة للإيراد في المنشأة وغيرها من الأنشطة غير الاستثمارية أو التمويلية، ومن أمثلتها:
- التدفقات الداخلة: المتحصلات من بيع البضائع وتقديم الخدمات، والمتحصلات من العملاء، والفوائد وتوزيعات الأرباح المستلمة (بحسب سياسة المنشأة).
- التدفقات الخارجة: المدفوعات للموردين، ومدفوعات الرواتب والأجور، والمدفوعات للمصروفات التشغيلية، ومدفوعات الزكاة والضريبة.
2- الأنشطة الاستثمارية
تتعلق بشراء وبيع الأصول طويلة الأجل والاستثمارات غير المصنفة ضمن النقد وما في حكمه، مثل ما يلي:
- التدفقات الداخلة: بيع الأصول الثابتة، وبيع الاستثمارات في الأسهم والسندات، وتحصيل القروض الممنوحة للغير.
- التدفقات الخارجة: شراء الأصول الثابتة من مبانٍ وآلات ومركبات، وشراء الاستثمارات المالية، ومنح القروض للغير.
3- الأنشطة التمويلية
تتعلق بالتغيرات في حجم وتكوين رأس المال والاقتراض، مثل ما يلي:
- التدفقات الداخلة: إصدار أسهم جديدة أو زيادة رأس المال، والحصول على قروض وتمويلات بنكية، وإصدار صكوك أو سندات.
- التدفقات الخارجة: سداد القروض والتمويلات، وتوزيعات الأرباح المدفوعة للمساهمين، وسداد التزامات عقود الإيجار، وإعادة شراء الأسهم.
طرق إعداد قائمة التدفقات النقدية
يتم إعداد قائمة التدفقات النقدية، من خلال طريقتين وهما المباشرة والغير مباشرة، حيث يتفقان في إعداد الأنشطة الاستثمارية والتمويلية، ويختلفان في عرض صافي التدفق النقدي من الأنشطة التشغيلية فقط، على النحو التالي:
الطريقة المباشرة
تعرض المتحصلات والمدفوعات النقدية الرئيسية بشكل مباشر، فتُظهر مثلًا النقد المحصل من العملاء والنقد المدفوع للموردين والموظفين، وتتميز بأنها أكثر وضوحًا ومفيدة لمستخدمي القوائم، إلا أنها تتطلب تتبع حركات النقد بتفصيل أكبر، ولذا أقل استخدامًا عمليًا.
الطريقة غير المباشرة
تبدأ بصافي الربح ثم تُعدله بالبنود غير النقدية والتغيرات في رأس المال العامل للوصول إلى صافي النقد من العمليات، وتتميز بسهولة الإعداد لأنها تعتمد على بيانات قائمة الدخل وقائمة المركز المالي، وهي الأكثر استخدامًا عمليًا، لكنها أقل مباشرةً في إظهار مصادر النقد واستخداماته.
قاعدة التعديل في الطريقة غير المباشرة
يتم التعديل في الطريقة غير المباشرة، من خلال قاعدة أساسية وهي زيادة الأصل المتداول تُخفض النقد، وزيادة الالتزام المتداول تزيد النقد، على النحو التالي:
- يُضاف إلى صافي الربح: مصروف الإهلاك والإطفاء، وخسائر بيع الأصول، وزيادة الموردين والمصروفات المستحقة، ونقص العملاء والمخزون والمصروفات المدفوعة مقدمًا.
- يُطرح من صافي الربح: أرباح بيع الأصول، ونقص الموردين والمصروفات المستحقة، وزيادة العملاء والمخزون والمصروفات المدفوعة مقدمًا.
خطوات إعداد قائمة التدفقات النقدية
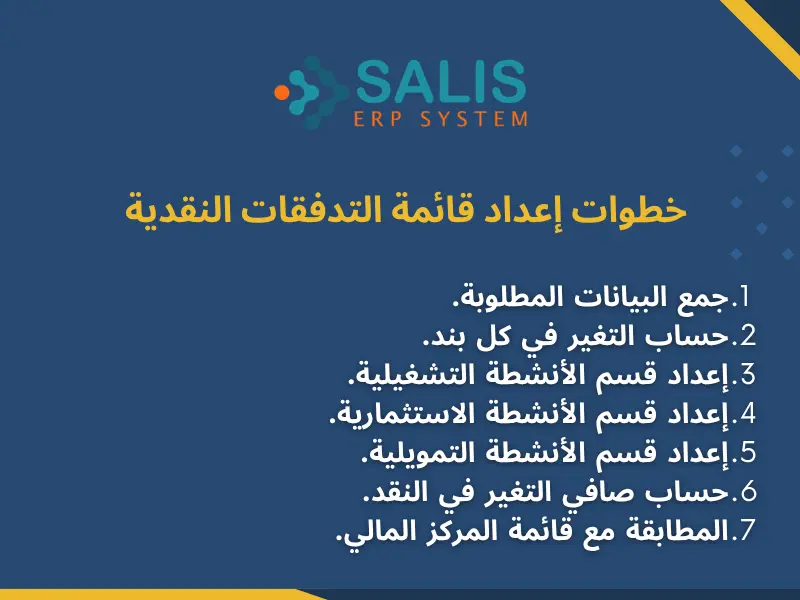
لإعداد قائمة تدفقات نقدية احترافية، يجب الالتزام بالخطوات التالية:
- جمع البيانات المطلوبة: قائمة المركز المالي للسنتين (الحالية والسابقة)، وقائمة الدخل للسنة الحالية، وأي معلومات إضافية عن بيع الأصول والاقتراض والتوزيعات.
- حساب التغير في كل بند: احسب الفرق بين رصيد كل حساب في نهاية السنة الحالية وبدايتها.
- إعداد قسم الأنشطة التشغيلية: ابدأ بصافي الربح (أو بالمتحصلات والمدفوعات للمباشرة) وطبّق التعديلات اللازمة.
- إعداد قسم الأنشطة الاستثمارية: حدد مشتريات الأصول الثابتة ومبيعاتها والاستثمارات من التغيرات في الأصول غير المتداولة.
- إعداد قسم الأنشطة التمويلية: حدد القروض الجديدة والمسددة وزيادات رأس المال والتوزيعات المدفوعة.
- حساب صافي التغير في النقد: مجموع صافي الأنشطة الثلاثة = صافي الزيادة أو النقص في النقد.
- المطابقة مع قائمة المركز المالي: رصيد النقد أول المدة + صافي التغير = رصيد النقد آخر المدة، ويجب أن يتطابق مع بند النقد وما في حكمه في قائمة المركز المالي.
اجعل إدارة المالية والحسابات أسهل مع برنامج محاسبي من سلس
نموذج قائمة التدفقات النقدية بالطريقة غير المباشرة
يأتي نموذج قائمة التدفقات النقدية بالطريقة غير المباشرة، على النحو التالي:
قائمة التدفقات النقدية
شركة ………………….
للسنة المنتهية في 31 ديسمبر ………………….
(المبالغ بالريال السعودي)
التدفقات النقدية من الأنشطة التشغيلية
صافي الربح قبل الزكاة والضريبة ………………….
تعديلات لتسوية الربح إلى صافي النقد:
إهلاك الممتلكات والمعدات ………………….
إطفاء الأصول غير الملموسة ………………….
مخصص الخسائر الائتمانية المتوقعة ………………….
(أرباح) / خسائر بيع أصول ثابتة ………………….
تكاليف التمويل ………………….
الربح التشغيلي قبل التغيرات في رأس المال العامل ………………….
التغيرات في رأس المال العامل:
(الزيادة) / النقص في الذمم المدينة ………………….
(الزيادة) / النقص في المخزون ………………….
(الزيادة) / النقص في المصروفات المدفوعة مقدمًا ………………….
الزيادة / (النقص) في الذمم الدائنة ………………….
الزيادة / (النقص) في المصروفات المستحقة ………………….
النقد الناتج من العمليات ………………….
الزكاة والضريبة المدفوعة (……………….)
صافي النقد من الأنشطة التشغيلية ………………….
التدفقات النقدية من الأنشطة الاستثمارية
شراء ممتلكات ومعدات (……………….)
متحصلات من بيع ممتلكات ومعدات ………………….
شراء استثمارات (……………….)
متحصلات من بيع استثمارات ………………….
صافي النقد المستخدم في الأنشطة الاستثمارية ………………….
التدفقات النقدية من الأنشطة التمويلية
متحصلات من قروض وتمويلات ………………….
سداد قروض وتمويلات (……………….)
سداد التزامات عقود الإيجار (……………….)
تكاليف التمويل المدفوعة (……………….)
توزيعات أرباح مدفوعة (……………….)
زيادة رأس المال ………………….
صافي النقد من / (المستخدم في) الأنشطة التمويلية ………………….
صافي الزيادة / (النقص) في النقد وما في حكمه ………………….
النقد وما في حكمه في بداية السنة ………………….
النقد وما في حكمه في نهاية السنة ………………….
نموذج قائمة التدفقات النقدية بالطريقة المباشرة
يأتي نموذج قائمة التدفقات النقدية بالطريقة المباشرة، على النحو التالي:
التدفقات النقدية من الأنشطة التشغيلية (الطريقة المباشرة)
النقد المحصل من العملاء ………………….
النقد المدفوع للموردين (……………….)
النقد المدفوع للموظفين (الرواتب والأجور) (……………….)
النقد المدفوع للمصروفات التشغيلية (……………….)
النقد الناتج من العمليات ………………….
الزكاة والضريبة المدفوعة (……………….)
صافي النقد من الأنشطة التشغيلية ………………….
تمرين محلول على قائمة التدفقات النقدية
تمتلك شركة الرواد التجارية في جدة، بيانات للسنة المنتهية في 31/12/2025، على النحو التالي:
صافي الربح: 200,000 ريال
مصروف الإهلاك: 40,000 ريال
ربح بيع آلة: 10,000 ريال (بيعت بمبلغ 50,000 ريال نقدًا)
زيادة العملاء: 30,000 ريال
نقص المخزون: 20,000 ريال
زيادة الموردين: 15,000 ريال
شراء أصول ثابتة نقدًا: 120,000 ريال
قروض جديدة مستلمة: 100,000 ريال
سداد قروض: 40,000 ريال
توزيعات أرباح مدفوعة: 60,000 ريال
النقد في بداية السنة: 80,000 ريال
الأنشطة التشغيلية:
صافي الربح 200,000
الإهلاك 40,000
ربح بيع الآلة (10,000)
زيادة العملاء (30,000)
نقص المخزون 20,000
زيادة الموردين 15,000
صافي النقد من الأنشطة التشغيلية = 200,000 + 40,000 – 10,000 – 30,000 + 20,000 + 15,000 = 235,000 ريال
الأنشطة الاستثمارية:
شراء أصول ثابتة (120,000)
متحصلات بيع الآلة 50,000
صافي النقد المستخدم في الاستثمار = (70,000) ريال
الأنشطة التمويلية:
قروض جديدة 100,000
سداد قروض (40,000)
توزيعات أرباح (60,000)
صافي النقد من التمويل = 0 ريال
صافي التغير في النقد = 235,000 – 70,000 + 0 = 165,000 ريال
النقد في نهاية السنة = 80,000 + 165,000 = 245,000 ريال
قائمة التدفقات النقدية لمشروع جديد
المشروع الجديد يحتاج إلى تدفقات نقدية متوقعة لا فعلية، وذلك ضمن دراسة الجدوى والموازنة. وتتميز بما يلي:
- تبدأ برأس المال المُستثمر والتمويل كتدفق داخل في الأنشطة التمويلية.
- تتضمن مصروفات التأسيس وشراء الأصول كتدفق خارج في الأنشطة الاستثمارية.
- تتوقع مبيعات الأشهر الأولى بتحفظ مع مراعاة مدة تحصيل العملاء.
- تُعد شهريًا في السنة الأولى لرصد فترات العجز النقدي مبكرًا.
- يُوصى بإضافة احتياطي سيولة يغطي ثلاثة إلى ستة أشهر من التكاليف التشغيلية.
احصل الآن على برنامج erp كامل
نموذج مبسط لمشروع جديد (شهري)
يأتي نموذج التدفقات النقدية المتوقعة لمشروع جديد، على النحو التالي:
| البيان | الشهر 1 | الشهر 2 | الشهر 3 | الشهر 4 | الشهر 5 | الشهر 6 |
|---|---|---|---|---|---|---|
| رصيد النقد أول الشهر | …… | …… | …… | …… | …… | …… |
| رأس المال والتمويل | …… | …… | …… | …… | …… | …… |
| المتحصلات من المبيعات | …… | …… | …… | …… | …… | …… |
| إجمالي التدفقات الداخلة | …… | …… | …… | …… | …… | …… |
| شراء أصول وتجهيزات | …… | …… | …… | …… | …… | …… |
| مدفوعات الموردين | …… | …… | …… | …… | …… | …… |
| الرواتب والأجور | …… | …… | …… | …… | …… | …… |
| الإيجار والمصروفات التشغيلية | …… | …… | …… | …… | …… | …… |
| سداد قروض | …… | …… | …… | …… | …… | …… |
| إجمالي التدفقات الخارجة | …… | …… | …… | …… | …… | …… |
| صافي التدفق النقدي | …… | …… | …… | …… | …… | …… |
| رصيد النقد آخر الشهر | …… | …… | …… | …… | …… | …… |
تحليل قائمة التدفقات النقدية
يتم تحليل قائمة التدفقات النقدية، من خلال ما يلي:
مؤشرات التحليل الأساسية
- التدفق النقدي الحر (Free Cash Flow) = صافي النقد من الأنشطة التشغيلية – النفقات الرأسمالية.
- يُظهر النقد المتاح للتوزيع أو سداد الديون أو التوسع بعد تمويل الاستثمار اللازم.
- نسبة التدفق النقدي التشغيلي إلى صافي الربح = صافي النقد من التشغيل / صافي الربح.
- نسبة أعلى من 1 تدل على جودة أرباح عالية مدعومة بالنقد.
- نسبة تغطية الديون = صافي النقد من التشغيل / إجمالي الالتزامات.
قراءة أنماط التدفقات
- تشغيلي موجب واستثماري سالب وتمويلي سالب: منشأة ناضجة تُموّل توسعها ذاتيًا وتسدد ديونها وتوزع أرباحًا.
- تشغيلي سالب وتمويلي موجب: منشأة ناشئة أو متعثرة تعتمد على التمويل الخارجي لتغطية عملياتها، ويستلزم تدقيقًا أعمق.
- تشغيلي موجب واستثماري موجب: قد يعني بيع أصول، وهو غير مستدام إذا استمر.
الأخطاء الشائعة في إعداد قائمة التدفقات النقدية
يقع البعض في أخطاء عند إعداد قائمة التدفقات النقدية، مثل ما يلي:
- إدراج بنود غير نقدية كالإهلاك ضمن التدفقات: الإهلاك لا يُحرك نقدًا، ويظهر فقط كتعديل على صافي الربح في الطريقة غير المباشرة.
- الخلط في إشارة تغيرات رأس المال العامل: زيادة العملاء أو المخزون تُطرح، وزيادة الموردين والمستحقات تُضاف، وعكس الإشارة خطأ شائع يُفسد الرقم النهائي.
- عدم مطابقة النقد الختامي مع قائمة المركز المالي: أي اختلاف يعني وجود خطأ في أحد البنود يجب تتبعه.
- تسجيل ربح أو خسارة بيع الأصول مرتين: يُعدل الربح أو الخسارة في التشغيلية، وتُدرج كامل متحصلات البيع في الاستثمارية.
- إغفال الإفصاح عن المعاملات غير النقدية: كشراء أصل بتمويل مباشر من المورد أو تحويل دين إلى رأس مال، فيجب الإفصاح عنها في الإيضاحات وفق IAS 7.
دور أنظمة ERP في إعداد قائمة التدفقات النقدية
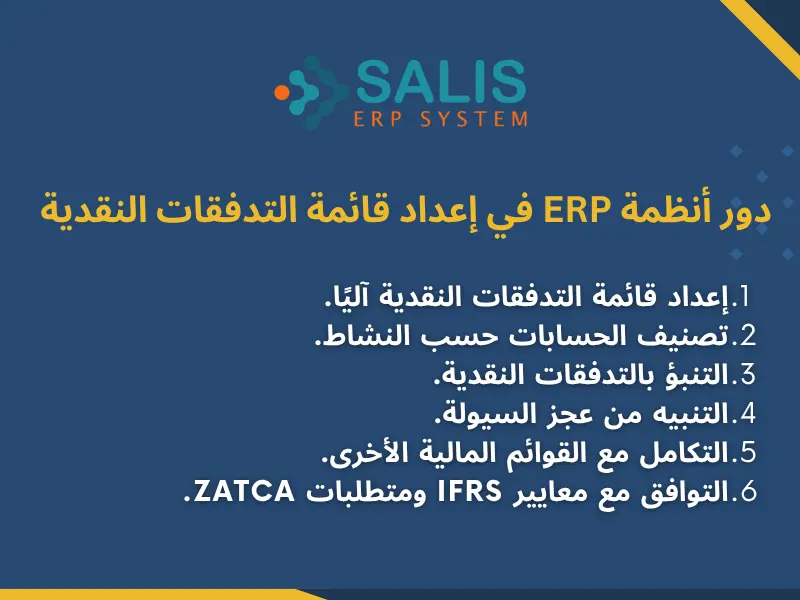
تلعب أنظمة تخطيط موارد المؤسسات الحديثة، مثل نظام erp من سلس، دورًا هامًا في إعداد قائمة التدفقات النقدية، مثل ما يلي:
- إعداد القائمة آليًا: تستخرج أنظمة ERP قائمة التدفقات النقدية بالطريقتين المباشرة وغير المباشرة من القيود المحاسبية دون إعداد يدوي.
- تصنيف الحسابات حسب النشاط: يُربط كل حساب في دليل الحسابات بنوع نشاطه (تشغيلي، استثماري، تمويلي) مرة واحدة ثم تُصنف الحركات تلقائيًا.
- التنبؤ بالتدفقات النقدية: تبني الأنظمة توقعات نقدية مستقبلية من فواتير العملاء والموردين المستحقة ومواعيد الأقساط والرواتب.
- التنبيه من عجز السيولة: ترسل تنبيهات استباقية عند توقع هبوط الرصيد النقدي دون حد معين.
- التكامل مع القوائم الأخرى: ترتبط القائمة آليًا بقائمة الدخل وقائمة المركز المالي، فتتطابق الأرقام دون مطابقة يدوية.
- التوافق مع IFRS ومتطلبات ZATCA: تُنتج التقارير وفق متطلبات IAS 7 المعتمدة في المملكة مع ربطها بسجلات الزكاة والضريبة.
برنامج محاسبي
اجعل إدارة مؤسستك أسهل وأكثر فعالية، مع برنامج erp كامل من سلس، كذلك برنامج محاسبي، يُساعدك في إدارة التدفقات النقدية وتعزيز الأرباح وتقليل النفقات.
اعرف أكثر عن نظام erp أو برنامج محاسبي، من خلال التواصل مع الرقم والواتساب 00966535148983، كذلك تستطيع التسجيل بالنموذج بالأسفل، وسنقوم نحن بالاتصال بك؛ للرد على أسئلتك واستفساراتك، وتقديم عرض سعر مناسب لاحتياجات شركتك وميزانيتك.
الأسئلة الشائعة حول قائمة التدفقات النقدية
ما هي قائمة التدفقات النقدية؟
هي قائمة مالية تُظهر حركة النقد الداخل والخارج من المنشأة خلال فترة محددة مصنفةً إلى أنشطة تشغيلية واستثمارية وتمويلية.
ما الفرق بين الطريقة المباشرة وغير المباشرة؟
المباشرة تعرض المتحصلات والمدفوعات النقدية التشغيلية بشكل مباشر، وغير المباشرة تبدأ بصافي الربح وتعدّله بالبنود غير النقدية وتغيرات رأس المال العامل. النتيجة النهائية متطابقة.
ما الفرق بين قائمة الدخل وقائمة التدفقات النقدية؟
قائمة الدخل تقيس الربحية على أساس الاستحقاق، وقائمة التدفقات النقدية تقيس السيولة على الأساس النقدي. قد تربح المنشأة محاسبيًا وتعاني نقصًا في النقد.
لماذا يُضاف الإهلاك في الطريقة غير المباشرة؟
لأنه مصروف غير نقدي خُصم من الربح دون خروج نقد فعلي، فيُعاد إضافته للوصول إلى النقد الحقيقي.
كيف تُصنف الفوائد المدفوعة وتوزيعات الأرباح؟
يسمح IAS 7 بتصنيف الفوائد المدفوعة ضمن التشغيلية أو التمويلية، وتوزيعات الأرباح المدفوعة ضمن التمويلية أو التشغيلية، بشرط الثبات في التطبيق والإفصاح عن السياسة.
ما هو التدفق النقدي الحر؟
هو صافي النقد من الأنشطة التشغيلية مطروحًا منه النفقات الرأسمالية، ويُمثّل النقد المتاح بعد تمويل الاستثمارات اللازمة.
هل قائمة التدفقات النقدية إلزامية؟
نعم، فهي جزء من مجموعة القوائم المالية الكاملة وفق IAS 1 وIAS 7 المطبقة في المملكة العربية السعودية.
كيف أعد قائمة التدفقات النقدية لمشروع جديد؟
أعدّها كتوقعات شهرية تبدأ برأس المال والتمويل، وتتضمن مصروفات التأسيس وشراء الأصول، وتتوقع المبيعات بتحفظ مع مراعاة فترة التحصيل، وتُظهر الرصيد النقدي الشهري لكشف فترات العجز مبكرًا.

لا يوجد تعليق