تُعد الإيرادات المستحقة عنصرًا مهمًا في المحاسبة على أساس الاستحقاق؛ لأنها تساعد المنشآت على تسجيل الإيرادات في الفترات التي تتحقق فيها، حتى إذا تأخر إصدار الفواتير أو تحصيل الأموال، ويعتمد تسجيلها الصحيح على تحديد الإيراد المكتسب، وإثبات الحق المالي المقابل، ثم تسوية الرصيد عند إصدار الفاتورة أو تحصيل المبلغ.
كما أن التمييز بين الإيرادات المستحقة والإيرادات المقدمة والمصروفات المستحقة يساعد على تحسين دقة القوائم المالية وتجنب الأخطاء عند الإقفال، ويمكن لنظام ERP مناسب أن يدعم هذه الإجراءات من خلال ربط العقود والفوترة والحسابات المدينة والتقارير المالية، بما يعزز الرقابة ويساعد الإدارة على اتخاذ قرارات مبنية على بيانات أكثر دقة.
ما هي الإيرادات المستحقة؟
إيرادات مستحقة بالانجليزي Accrued Revenue، هي الإيرادات التي اكتسبتها المنشأة نتيجة تقديم خدمة أو تسليم سلعة أو تنفيذ جزء مستحق من عقد، ولكنها لم تحصل قيمتها النقدية بعد، وقد لا تكون أصدرت فاتورة بها حتى تاريخ إعداد القوائم المالية.
تُسجل الإيرادات المستحقة وفقًا لأساس الاستحقاق المحاسبي، الذي يقضي بالاعتراف بالإيرادات عند تحققها وفقًا لشروط الاعتراف المحاسبي، وليس بمجرد استلام الأموال من العملاء. وتساعد هذه المعالجة على إظهار الإيرادات التي تخص الفترة المالية بصورة أدق، حتى إذا تأخر إصدار الفاتورة أو تحصيل المبلغ.
على سبيل المثال، إذا قدمت شركة سعودية لخدمات تقنية المعلومات خدمات استشارية بقيمة 20,000 ريال خلال شهر ديسمبر، على أن تصدر الفاتورة في يناير، فقد يلزم إثبات الإيراد المستحق في ديسمبر إذا تحققت شروط الاعتراف بالإيراد. وبذلك تظهر إيرادات الفترة التي نُفذت فيها الخدمة، بدلًا من تأجيلها إلى الفترة التي تصدر فيها الفاتورة.
باختصار، الإيرادات المستحقة هي إيرادات مكتسبة لم تُحصل بعد، ويُعترف بها في الفترة التي تحققت فيها وفقًا للمعايير المحاسبية المطبقة.
ما أهمية الإيرادات المستحقة في المحاسبة؟
تنبع أهمية الإيرادات المستحقة في المحاسبة، مما يلي:
- دقة القوائم المالية: تساعد على إثبات الإيرادات التي تخص الفترة المالية الصحيحة، حتى إذا تأخر التحصيل.
- قياس الأداء المالي: تمنح الإدارة رؤية أكثر واقعية عن الإيرادات المكتسبة خلال الشهر أو الربع أو السنة المالية.
- تحسين إدارة التدفقات النقدية: تساعد على تحديد المبالغ المتوقع تحصيلها ومتابعة الفواتير والمستحقات.
- إعداد التقارير الإدارية: تتيح مقارنة الإيرادات المحققة بالأهداف والميزانيات المعتمدة بصورة أفضل.
- الالتزام بالمعايير المحاسبية: تدعم إعداد القوائم المالية وفقًا لأساس الاستحقاق ومتطلبات الاعتراف بالإيرادات ذات الصلة.
- الحد من أخطاء الإقفال المالي: تساعد على تجنب إغفال إيرادات تخص الفترة الحالية لمجرد تأخر إصدار الفواتير أو استلام المدفوعات.
ما أمثلة الإيرادات المستحقة؟
تظهر الإيرادات المستحقة في قطاعات مختلفة، وتختلف طريقة إثباتها بحسب طبيعة النشاط والعقد وشروط الاعتراف بالإيراد، ومن أبرز الأمثلة:
1. إيرادات الخدمات المقدمة
تقدم شركة استشارات إدارية خدمات إلى أحد العملاء خلال ديسمبر، لكنها تصدر الفاتورة في يناير. إذا استوفت الخدمة شروط الاعتراف بالإيراد خلال ديسمبر، يُثبت الإيراد في تلك الفترة.
2. إيرادات الإيجارات المستحقة
إذا استحقت للمنشأة إيرادات إيجارية عن شهر معين ولم تحصلها حتى نهاية الشهر، فإنها تثبت الإيراد الذي يخص تلك الفترة وفقًا للعقد والمعالجة المحاسبية المناسبة.
3. إيرادات الفوائد المستحقة
قد تستحق للمنشأة فوائد على استثمار أو وديعة خلال فترة معينة، بينما يتم تحصيلها في تاريخ لاحق. عند تحقق شروط الاعتراف بها، تُثبت الفوائد التي تخص الفترة.
4. إيرادات عقود الخدمات والصيانة
إذا قدمت شركة تقنية خدمات صيانة مستحقة لعميل خلال الشهر، لكن موعد الفوترة أو التحصيل يأتي لاحقًا، فقد ينشأ إيراد مستحق بحسب شروط العقد وما تم تنفيذه بالفعل.
5. إيرادات المشاريع طويلة الأجل
قد تنشأ إيرادات مستحقة في المشاريع التي تُنفذ على مراحل، عندما تستوفي المنشأة شروط الاعتراف بالإيراد خلال فترة التنفيذ، حتى لو كان إصدار الفواتير مرتبطًا بمواعيد أو مراحل تعاقدية لاحقة.
ولا يعني وجود عقد أو توقع بتحصيل مبلغ مستقبلًا أن الإيراد أصبح مستحقًا تلقائيًا؛ إذ يجب التحقق من تنفيذ الالتزام وشروط الاعتراف بالإيراد وفقًا للمعيار المحاسبي المطبق.
ما الفرق بين الإيرادات المستحقة والإيرادات المقدمة؟
يكمن الفرق بين الإيرادات المستحقة والإيرادات المقدمة في توقيت اكتساب الإيراد واستلام المبلغ النقدي، على النحو التالي:
| وجه المقارنة | الإيرادات المستحقة | الإيرادات المقدمة |
|---|---|---|
| التعريف | إيرادات مكتسبة لم تُحصّل بعد. | مبالغ محصلة قبل تقديم الخدمة أو تسليم السلعة. |
| توقيت التحصيل | بعد اكتساب الإيراد عادةً. | قبل تقديم الخدمة أو تسليم السلعة. |
| الاعتراف بالإيراد | عند تحقق شروط الاعتراف بالإيراد. | عند الوفاء بالالتزامات التي تسمح بالاعتراف بالإيراد. |
| الطبيعة المحاسبية الأولية | أصل أو حق في مقابل مستحق. | التزام على المنشأة. |
| أثرها على قائمة الدخل | تزيد الإيرادات عند الاعتراف بها. | لا تُعد إيرادًا مكتسبًا بالكامل لمجرد التحصيل. |
| مكان الظهور | ضمن الأصول المناسبة في قائمة المركز المالي. | ضمن الالتزامات المناسبة في قائمة المركز المالي. |
| مثال | خدمة نُفذت ولم تُفوتر بعد. | اشتراك سنوي حُصّل قبل تقديم الخدمة. |
مثال عملي على الفرق بين الإيرادات المستحقة والإيرادات المقدمة
لنفترض أن شركة النور في الرياض تقدم خدمات تقنية، وحدثت لديها العمليتان التاليتان:
العملية الأولى: إيراد مستحق
قدمت الشركة خدمات استشارية بقيمة 12,000 ريال في ديسمبر، ولم تصدر الفاتورة حتى نهاية الشهر. إذا استوفت الخدمة شروط الاعتراف بالإيراد، تثبت الشركة إيرادًا مستحقًا بقيمة 12,000 ريال، قبل أي ضريبة واجبة التسجيل في قيد الفاتورة اللاحقة.
العملية الثانية: إيراد مقدم
حصلت الشركة 24,000 ريال من أحد العملاء مقابل اشتراك سنوي يبدأ في يناير من العام التالي. إذا كان المبلغ يخص خدمات لم تُقدم بعد، فيُسجل عند التحصيل كالتزام، ثم يُعترف بالإيراد على مدى فترة تقديم الخدمة وفقًا لشروط العقد.
يوضح المثال أن التحصيل النقدي لا يحدد وحده توقيت الاعتراف بالإيراد؛ بل يعتمد ذلك على ما إذا كانت المنشأة قد نفذت التزاماتها أم لا.
ما هو قيد الإيرادات المستحقة؟
قيد الإيرادات المستحقة هو قيد تسوية محاسبي يُستخدم لإثبات الإيرادات التي تحققت خلال الفترة المالية ولم تُسجل بعد، مع إثبات الأصل أو الحق المالي المقابل لها، في الحالة المعتادة التي تقدم فيها المنشأة خدمة تستحق مقابلًا لم يُفوتر بعد، يكون القيد كما يلي:
- من حـ/ الإيرادات المستحقة
- إلى حـ/ إيرادات الخدمات
ويعتمد اسم الحساب المدين على طبيعة العملية ودليل الحسابات المستخدم. فقد تستخدم المنشأة حساب «إيرادات مستحقة» أو «ذمم مدينة غير مفوترة» أو حسابًا مناسبًا آخر يعكس طبيعة الحق المالي.
مثال على قيد الإيرادات المستحقة
قدمت شركة خدمات استشارية لعميل بقيمة 15,000 ريال خلال ديسمبر، على أن تصدر الفاتورة في يناير. بافتراض أن كامل الخدمة قد نُفذ واستوفى شروط الاعتراف بالإيراد، وأن المبلغ المذكور يمثل قيمة الخدمة قبل ضريبة القيمة المضافة، يكون قيد التسوية في 31 ديسمبر:
| الحساب | مدين (ريال) | دائن (ريال) |
|---|---|---|
| إيرادات مستحقة أو ذمم مدينة غير مفوترة | 15,000 | — |
| إيرادات الخدمات | — | 15,000 |
| الإجمالي | 15,000 | 15,000 |
شرح القيد: يُثبت الحساب المدين حق المنشأة في المقابل المالي عن الخدمة المنفذة، بينما يُثبت الحساب الدائن الإيراد الذي يخص الفترة الحالية.
ويجب تحديد المعالجة الضريبية وتوقيت إثبات ضريبة القيمة المضافة بصورة مستقلة وفقًا للأنظمة واللوائح السعودية ذات الصلة؛ فلا يُفترض أن توقيت القيد المحاسبي للإيراد يطابق دائمًا توقيت استحقاق الضريبة.
اكتشف كيف يساعدك برنامج محاسبي في تعزيز أرباحك وتقليل نفقاتك
كيف يتم تسجيل الإيرادات المستحقة عند إصدار الفاتورة؟
عند إصدار الفاتورة في الفترة التالية، يجب معالجة المبلغ المستحق سابقًا بطريقة تمنع تسجيل الإيراد مرتين.
وبالاستمرار في المثال السابق، أصدرت الشركة في يناير فاتورة بقيمة 15,000 ريال، بالإضافة إلى ضريبة قيمة مضافة بنسبة 15%، أي 2,250 ريال، بإجمالي 17,250 ريال.
إذا كانت المعالجة السابقة قد أثبتت الإيراد المستحق دون ضريبة، وكانت المنشأة تستخدم حسابًا للذمم المدينة غير المفوترة، فيمكن أن يكون قيد إصدار الفاتورة كما يلي، بافتراض توافقه مع السياسة المحاسبية والمعالجة الضريبية المطبقة:
| الحساب | مدين (ريال) | دائن (ريال) |
|---|---|---|
| العملاء | 17,250 | — |
| الإيرادات المستحقة أو الذمم المدينة غير المفوترة | — | 15,000 |
| ضريبة القيمة المضافة المستحقة | — | 2,250 |
| الإجمالي | 17,250 | 17,250 |
بهذا القيد، يُنقل الحق المالي المثبت سابقًا إلى حساب العملاء، وتُثبت الضريبة وفقًا للمعالجة النظامية المناسبة، دون إعادة إثبات إيراد الخدمات للمرة الثانية.
وقد تختلف تفاصيل القيد بحسب توقيت نشوء الالتزام الضريبي، وطبيعة التعاقد، والسياسة المحاسبية المستخدمة. لذلك ينبغي مراجعة المتطلبات الضريبية السعودية قبل تطبيق المثال على عملية فعلية.
ما الفرق بين الإيرادات المستحقة والإيرادات المسجلة في الفواتير؟
ليست كل الإيرادات المستحقة بالضرورة إيرادات غير مفوترة؛ فقد تكون هناك حالات أُصدرت فيها فاتورة بالفعل، لكن لم يتم التحصيل، ويكون المبلغ عندئذٍ ضمن حسابات العملاء أو الذمم المدينة بحسب المعالجة المحاسبية.
أما الإيراد المستحق غير المفوتر فيشير عادةً إلى مقابل اكتسبته المنشأة عن سلعة أو خدمة، لكن لم يُصدر بشأنه مستند الفوترة حتى تاريخ إعداد التقارير.
ومن المهم التمييز بين الحالات التالية:
- إيراد مكتسب وغير مفوتر: قد يُثبت ضمن الإيرادات المستحقة أو الذمم المدينة غير المفوترة.
- إيراد مفوتر وغير محصل: يُثبت عادةً ضمن حسابات العملاء أو الذمم المدينة.
- مبلغ محصل قبل اكتساب الإيراد: يُسجل عادةً كالتزام أو إيراد مؤجل حتى تتحقق شروط الاعتراف به.
- يساعد هذا التمييز على منع تكرار تسجيل الإيرادات، وتحسين دقة أرصدة العملاء والتقارير المالية.
ما هي الإيرادات المستحقة في شجرة الحسابات؟
الإيرادات المستحقة في شجرة الحسابات هي حسابات تُستخدم لتسجيل الحقوق المالية التي نشأت للمنشأة نتيجة إيرادات اكتسبتها ولم تحصلها بعد، أو لم تُفوترها بعد، بحسب طبيعة العملية والنظام المحاسبي المستخدم، يمكن تنظيم الحسابات في شجرة الحسابات على النحو التالي:
| المستوى | الحساب | التصنيف |
|---|---|---|
| المستوى الأول | الأصول | حساب رئيسي |
| المستوى الثاني | الأصول المتداولة | حساب فرعي |
| المستوى الثالث | الذمم المدينة والمستحقات | حساب تجميعي |
| المستوى الرابع | إيرادات مستحقة أو ذمم مدينة غير مفوترة | حساب تفصيلي |
هل الإيرادات المستحقة أصل أم إيراد؟
الإيرادات المستحقة ترتبط بحسابين مختلفين:
- حساب الأصل: يمثل حق المنشأة في الحصول على المقابل المالي.
- حساب الإيراد: يمثل الدخل المكتسب نتيجة تقديم الخدمة أو تسليم السلعة أو تنفيذ الالتزام ذي الصلة.
لذلك فإن الإيرادات المستحقة ليست حسابًا واحدًا يؤدي الوظيفتين معًا بالضرورة؛ إذ يُسجل الأصل في الجانب المدين والإيراد في الجانب الدائن عند إثبات قيد الاستحقاق المعتاد.
هل الإيرادات المستحقة مدينة أم دائنة؟
الإجابة تعتمد على الحساب المقصود، حيث حساب الإيرادات المستحقة الذي يمثل حق المنشأة في التحصيل يكون مدينًا عند إثبات الاستحقاق، لأنه يمثل أصلًا. أما حساب الإيراد المرتبط بالعملية فيكون دائنًا لأنه يمثل إيرادًا مكتسبًا.
على سبيل المثال، عند إثبات إيراد خدمات بقيمة 10,000 ريال لم يُفوتر بعد:
- الإيرادات المستحقة: مدين بمبلغ 10,000 ريال.
- إيرادات الخدمات: دائن بمبلغ 10,000 ريال.
ولا ينبغي الخلط بين الطبيعة المدينة لحساب الأصل والطبيعة الدائنة لحساب الإيراد؛ فكل حساب يعكس جانبًا مختلفًا من العملية المحاسبية.
ما هي المصروفات المستحقة؟
المصروفات المستحقة هي المصروفات التي تخص الفترة المالية الحالية، وقد تحملت المنشأة تكلفتها أو استهلكت المنفعة المرتبطة بها، لكنها لم تسددها نقدًا بعد أو لم تُسجلها في دفاترها حتى تاريخ إعداد القوائم المالية، ومن أمثلتها:
- رواتب الموظفين المستحقة التي لم تُدفع بعد.
- فواتير الكهرباء والمياه التي تخص الفترة ولم تصل أو لم تُسدد بعد.
- فوائد القروض المستحقة.
- أتعاب الخدمات المهنية التي تخص الفترة ولم تُسدد.
- تكاليف خدمات الصيانة المنفذة التي لم تتم تسويتها بعد.
هل المصروفات المستحقة مدينة أم دائنة؟
في القيد المعتاد، يُثبت المصروف المستحق من خلال جعل حساب المصروف مدينًا، وحساب الالتزام المستحق دائنًا.
مثال: إذا بلغت الرواتب المستحقة في نهاية الشهر 8,000 ريال، يكون القيد:
- من حـ/ مصروف الرواتب: 8,000 ريال
- إلى حـ/ رواتب مستحقة: 8,000 ريال
يؤدي هذا القيد إلى تحميل الفترة بالمصروف الذي يخصها، وإظهار الالتزام المالي المقابل في قائمة المركز المالي.
اجعل إدارة مؤسستك أسهل وأكثر دقة وفعالية مع برنامج erp كامل من سلس
الفرق بين الإيرادات المستحقة والمصروفات المستحقة
يأتي الفرق بين الإيرادات المستحقة والمصروفات المستحقة، على النحو التالي:
| وجه المقارنة | الإيرادات المستحقة | المصروفات المستحقة |
|---|---|---|
| طبيعة العملية | إيراد اكتسبته المنشأة ولم تحصل مقابله بعد. | مصروف يخص المنشأة ولم تسدده بعد. |
| الحساب المقابل | أصل أو حق مالي. | التزام مالي. |
| حساب قائمة الدخل | الإيرادات. | المصروفات. |
| القيد المعتاد | من حـ/ الإيرادات المستحقة إلى حـ/ الإيرادات. | من حـ/ المصروفات إلى حـ/ المصروفات المستحقة. |
| أثرها على الربح | تزيد الربح عند الاعتراف بالإيراد. | تقلل الربح عند الاعتراف بالمصروف. |
ما هو قيد الإيرادات المقدمة؟
قيد الإيرادات المقدمة يُستخدم عند تحصيل مبالغ من العملاء قبل تقديم السلع أو الخدمات التي تخصها، عندما يكون المبلغ مقابل التزام لم تنفذه المنشأة بعد.
على سبيل المثال، حصلت شركة برمجيات على 36,000 ريال مقابل اشتراك سنوي يبدأ في يناير، وكان التحصيل في ديسمبر السابق.
يكون القيد عند التحصيل، بافتراض أن المبلغ يمثل التزامًا عن خدمات لم تُقدم بعد:
- من حـ/ البنك: 36,000 ريال
- إلى حـ/ الإيرادات المقدمة أو الإيرادات المؤجلة: 36,000 ريال
وعند تقديم الخدمة خلال الفترة، يُعترف بالجزء المكتسب من الإيراد ويُخفض الالتزام بالمقدار المقابل وفقًا لشروط العقد.
إذا كانت الخدمة متساوية في تقديم المنفعة على مدى 12 شهرًا، وكان الاشتراك يغطي السنة كاملة دون عناصر إضافية، فقد يبلغ الإيراد المكتسب 3,000 ريال شهريًا. لكن يجب التحقق من نمط تقديم الخدمة وشروط العقد قبل اعتماد هذه الطريقة.
كيف تتم تسوية الإيرادات المستحقة في نهاية الفترة المالية؟
تُعد تسوية الإيرادات المستحقة من الإجراءات المهمة عند إعداد التقارير الشهرية أو الربع سنوية أو السنوية، وتهدف إلى التأكد من تسجيل الإيرادات التي تخص الفترة وفقًا لأساس الاستحقاق، ويمكن تنفيذ التسوية عبر الخطوات التالية:
- مراجعة العقود وأوامر الشراء: تحديد الخدمات المنفذة أو السلع المسلمة التي نشأ عنها حق في المقابل المالي.
- مراجعة الفواتير: تحديد الأعمال التي اكتسبت المنشأة إيرادات عنها ولم تصدر فواتيرها بعد.
- حساب قيمة الإيراد: تحديد المبلغ الذي يخص الفترة الحالية استنادًا إلى العقد والأعمال المنفذة.
- إعداد قيد التسوية: إثبات الأصل أو الحق المالي والإيراد المقابل.
- مراجعة الفترة التالية: التأكد من نقل المبلغ إلى حساب العملاء أو تسويته عند إصدار الفاتورة، بحسب طريقة التسجيل.
- مطابقة الحسابات: مقارنة الأرصدة بالعقود والمستندات وسجلات الفوترة والتحصيل.
- توثيق التسوية: الاحتفاظ بالمستندات الداعمة والموافقات اللازمة لتسهيل المراجعة والتدقيق.
ومن الأفضل أن تتضمن إجراءات الإقفال المالي تقريرًا بالإيرادات المكتسبة غير المفوترة، وتاريخ تنفيذ الخدمة، وقيمة الإيراد، والعميل، وتاريخ الفوترة المتوقع، وحالة التسوية.
ما الأخطاء الشائعة عند تسجيل الإيرادات المستحقة؟
قد تؤدي الأخطاء في معالجة الإيرادات المستحقة إلى اختلاف نتائج الأعمال عن الواقع، أو إلى أخطاء في أرصدة الأصول والإيرادات والضرائب. ومن أبرز هذه الأخطاء:
- تسجيل الإيراد عند التحصيل فقط: قد يؤدي ذلك إلى تأجيل الاعتراف بإيرادات تخص فترة سابقة، إذا كانت شروط الاعتراف بها قد تحققت بالفعل.
- الاعتراف بإيراد لم يتحقق بعد: لا يكفي توقيع العقد أو استلام طلب شراء لإثبات الإيراد تلقائيًا؛ بل يجب تقييم الالتزامات المنفذة وشروط الاعتراف.
- تكرار تسجيل الإيراد: يحدث عندما يُثبت الإيراد في نهاية الفترة، ثم يُسجل مرة أخرى عند إصدار الفاتورة دون تسوية الرصيد السابق.
- الخلط بين الإيرادات المستحقة والإيرادات المقدمة: الأولى ترتبط بإيراد مكتسب لم يُحصل بعد، والثانية ترتبط غالبًا بمبلغ محصل مقابل التزام لم يُنفذ بعد.
- إهمال ضريبة القيمة المضافة: يجب فصل المعالجة المحاسبية للإيراد عن متطلبات التسجيل الضريبي، والتحقق من توقيت استحقاق الضريبة وفقًا للأنظمة السعودية.
- عدم مراجعة المستحقات القديمة: قد يؤدي تراكم الأرصدة غير المسواة إلى أخطاء في التقارير، أو إلى صعوبة تحديد المبالغ التي لا تزال قابلة للتحصيل.
- الاعتماد على قيود يدوية دون مستندات داعمة: يجب أن يكون لكل تسوية أساس واضح، مثل عقد أو إثبات تنفيذ خدمة أو مستند اعتماد داخلي.
كيف يساعد نظام ERP في إدارة الإيرادات المستحقة؟
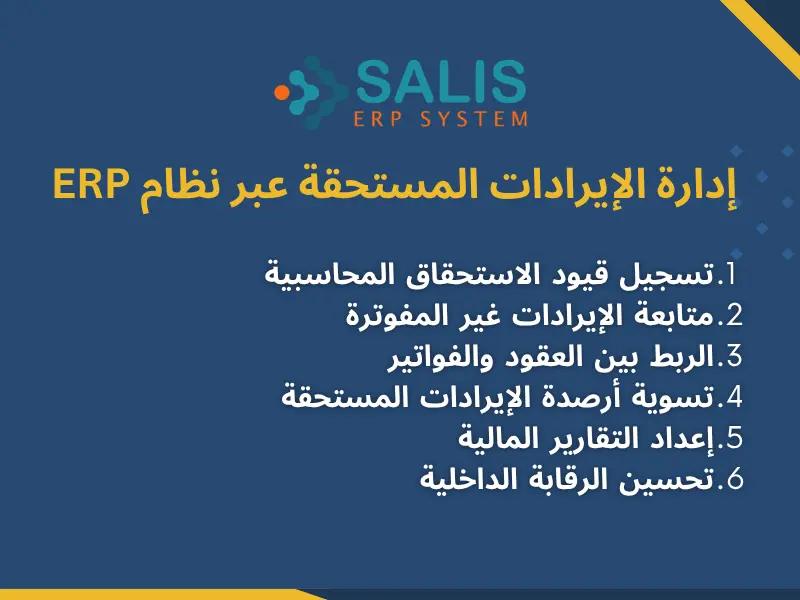
تساعد أنظمة تخطيط موارد المؤسسات الحديثة، مثل نظام ERP من سلس، على ربط العمليات المالية بالعقود والفوترة والحسابات المدينة، بما يسهل متابعة الإيرادات المستحقة وتحسين إجراءات الإقفال المالي، وتشمل أبرز الفوائد:
- تسجيل القيود المحاسبية: دعم إنشاء قيود الاستحقاق وفقًا لإعدادات النظام والسياسات المحاسبية المعتمدة.
- متابعة الإيرادات غير المفوترة: إعداد تقارير تساعد على تحديد الخدمات المنفذة التي لم تُصدر فواتيرها بعد.
- الربط بين العقود والفواتير: تقليل الفجوات بين تنفيذ الخدمات وإصدار الفواتير.
- تسوية الأرصدة: تسهيل مطابقة الإيرادات المستحقة مع الفواتير اللاحقة وحسابات العملاء.
- إعداد التقارير المالية: إظهار الإيرادات والأصول والالتزامات ذات الصلة ضمن التقارير المناسبة.
- تحسين الرقابة الداخلية: دعم صلاحيات المستخدمين وسجل العمليات والموافقات، بحسب إمكانات النظام وإعداداته.
برنامج محاسبي
اجعل إدارة حسابات مؤسستك أو شركتك أكثر دقة وفعالية، عبر برنامج محاسبي من سلس، الذي يُساعدك في إدارة الحسابات والمالية، وتعزيز الربحية وتقليل النفقات، أيضًا برنامج erp كامل، يشمل الحسابات والمبيعات والمشتريات والإنتاج والمخزون وhr وcrm
تعرف أكثر على برنامج محاسبي وبرنامج erp كامل، عبر التواصل مع فريق المبيعات على الرقم والواتساب 00966535148983، كما تستطيع التسجيل بالنموذج بالأسفل، وسنقوم نحن بالتواصل معك؛ للرد على أسئلتك واستفساراتك، وتقديم عرض سعر مناسب لاحتياجاتك وميزانيتك.
أسئلة شائعة عن الإيرادات المستحقة
ما هي الإيرادات المستحقة؟
هي إيرادات اكتسبتها المنشأة من تقديم خدمة أو تسليم سلعة، لكن لم تحصل مقابلها المالي بعد. وتُثبت في الفترة التي تحققت فيها وفقًا لشروط الاعتراف بالإيراد.
ما هي إيرادات مستحقة بالانجليزي؟
المصطلح الإنجليزي الشائع هو Accrued Revenue، ويُستخدم لوصف الإيرادات المكتسبة التي لم تُحصّل بعد، وقد لم تُفوتر بعد بحسب طبيعة العملية.
هل الإيرادات المستحقة أصل أم إيراد؟
تمثل الإيرادات المستحقة حقًا ماليًا للمنشأة يُصنف عادةً ضمن الأصول المناسبة، بينما يُسجل الإيراد المكتسب في حساب الإيرادات ضمن قائمة الدخل.
هل الإيرادات المستحقة مدينة أم دائنة؟
حساب الإيرادات المستحقة الذي يمثل الحق المالي يكون مدينًا عند إثبات الاستحقاق، بينما يكون حساب الإيراد المقابل دائنًا.
ما هو قيد الإيرادات المستحقة؟
في الحالة المعتادة، يكون القيد: من حـ/ الإيرادات المستحقة إلى حـ/ الإيرادات، ويُحدد الحساب المدين المناسب وفقًا لطبيعة العملية ودليل الحسابات المستخدم.
ما الفرق بين الإيرادات المستحقة والإيرادات المقدمة؟
الإيرادات المستحقة إيرادات اكتسبتها المنشأة ولم تحصلها بعد، أما الإيرادات المقدمة فهي مبالغ حصلتها قبل تقديم السلع أو الخدمات التي تخصها، وتُسجل عادةً كالتزام إلى حين الاعتراف بالإيراد.
ما الفرق بين الإيرادات المستحقة والمصروفات المستحقة؟
الإيرادات المستحقة تمثل حقًا ماليًا للمنشأة عن إيراد اكتسبته، أما المصروفات المستحقة فتمثل تكاليف تخص الفترة والتزامات لم تُسدد بعد.
أين تظهر الإيرادات المستحقة في شجرة الحسابات؟
تُدرج عادةً ضمن الأصول المتداولة أو الحسابات المدينة المناسبة، وقد تُسمى إيرادات مستحقة أو ذممًا مدينة غير مفوترة، وفقًا لطبيعة العملية ودليل الحسابات.
متى يتم تسجيل قيد الإيرادات المستحقة؟
يُسجل عند نهاية الفترة أو عند الحاجة إلى إعداد التقارير المالية، إذا تحققت شروط الاعتراف بالإيراد ولم يكن قد سُجل بالفعل. ويجب أن يستند القيد إلى مستندات تثبت قيمة الإيراد والفترة التي يخصها.
هل الإيرادات المستحقة هي نفسها الإيرادات غير المفوترة؟
قد يتداخل المصطلحان في حالات كثيرة، لكنهما ليسا متطابقين بالضرورة. فالإيراد المستحق يركز على اكتساب الإيراد وعدم تحصيله، بينما يشير الإيراد غير المفوتر إلى عدم إصدار الفاتورة. وقد تكون هناك إيرادات مستحقة مفوترة لم تُحصّل بعد.
كيف تُعالج الإيرادات المستحقة في نهاية السنة المالية؟
تُراجع العقود والخدمات المنفذة والفواتير، ثم يُحدد الإيراد الذي يخص السنة الحالية ولم يُسجل. بعد ذلك يُثبت قيد التسوية المناسب، وتُتابع تسوية الرصيد عند إصدار الفاتورة أو تحصيل المبلغ.
هل يجب إثبات ضريبة القيمة المضافة عند تسجيل الإيرادات المستحقة؟
يعتمد ذلك على طبيعة العملية وتوقيت نشوء الالتزام الضريبي وفقًا لنظام ضريبة القيمة المضافة ولائحته التنفيذية في المملكة العربية السعودية. يجب عدم افتراض أن توقيت الاعتراف المحاسبي بالإيراد هو نفسه توقيت استحقاق الضريبة، ويُنصح بمراجعة المعالجة الضريبية للعملية المحددة.

لا يوجد تعليق