إن معرفة الفرق بين الحسابات المؤقتة والدائمة، يُساعد في إتمام عمليات الإقفال المحاسبية في نهاية كل دورة مالية بدقة كبيرة؛ لأنه يُحدد ما الذي يُنقل من سنة إلى أخرى وما الذي يُعاد إلى الصفر ليبدأ من جديد.
في هذا الدليل الشامل، نستعرض كل ما تحتاج إلى معرفته عن الحسابات المؤقتة والدائمة، مثل تعريف كل منهما وأنواعها وخصائصها والفرق بينهما والمبادئ المحاسبية المرتبطة بهما وكيفية الإقفال مع أمثلة عددية تفصيلية.
ما هي الحسابات في المحاسبة؟
قبل التمييز بين المؤقت والدائم، لا بد من استيعاب أن الحسابات في المحاسبة هي وحدات التسجيل التي تُوثَّق فيها العمليات المالية وتُتابَع أرصدتها. وتنقسم جميع حسابات المنشأة إلى خمس مجموعات رئيسية:
- الأصول: ما تمتلكه المنشأة.
- الالتزامات: ما تدين به المنشأة.
- حقوق الملكية: حق أصحاب المنشأة في أصولها.
- الإيرادات: ما تكسبه المنشأة من نشاطها.
- المصروفات: ما تُنفقه المنشأة لتوليد إيراداتها.
وهذه المجموعات الخمس تنقسم بدورها إلى نوعين كبيرين: حسابات دائمة وحسابات مؤقتة.
ما هي الحسابات الدائمة؟
الحسابات الدائمة (Permanent Accounts أو Real Accounts) هي الحسابات التي لا تُقفَل في نهاية السنة المالية، بل يُرحَّل رصيدها كما هو إلى السنة المالية التالية ليكون رصيد أول المدة (Opening Balance) للسنة الجديدة، وتشمل الحسابات الدائمة جميع حسابات الميزانية العمومية وهي:
- حسابات الأصول: الصندوق، والبنك، والعملاء، والمخزون، والأصول الثابتة (مبانٍ، آلات، سيارات)، والاستثمارات، والمصاريف المدفوعة مقدمًا وغيرها.
- حسابات الالتزامات: الموردون، والقروض، والمصاريف المستحقة، والدخل المؤجل وغيرها.
- حسابات حقوق الملكية: رأس المال، والأرباح المحتجزة، والاحتياطيات.
خصائص الحسابات الدائمة
تتميز الحسابات الدائمة بعدة خصائص، على النحو التالي:
- رصيدها يستمر ويُنقل من سنة مالية إلى أخرى.
- تظهر في الميزانية العمومية (قائمة المركز المالي).
- لا تُقفل في نهاية الدورة المحاسبية.
- تُعكس الوضع المالي للمنشأة في لحظة محددة.
ما هي الحسابات المؤقتة؟
الحسابات المؤقتة، هي الحسابات التي تُقفل في نهاية كل دورة مالية (عادةً في نهاية السنة المالية) وتُرحل أرصدتها إلى حساب الأرباح المحتجزة أو حساب الملخص، ثم تبدأ من رصيد صفر في السنة المالية الجديدة، وتشمل الحسابات المؤقتة:
- حسابات الإيرادات: المبيعات، وإيراد الخدمات، وإيراد الإيجارات، وإيراد الفوائد، والأرباح من بيع الأصول وغيرها.
- حسابات المصروفات: مصروف الرواتب والأجور، وتكلفة البضاعة المباعة، ومصروف الإيجار، ومصروف الكهرباء، ومصروف الإعلان، ومصروف الإهلاك وغيرها.
- حساب ملخص الدخل: حساب وسيط مؤقت يُستخدم فقط في عملية الإقفال ليجمع فيه صافي نتيجة الفترة قبل ترحيلها إلى حقوق الملكية.
- حساب السحوبات أو توزيعات الأرباح: يُعد بعض المحاسبين هذا الحساب مؤقتًا لأنه يُقفل على حساب رأس المال في نهاية الدورة.
خصائص الحسابات المؤقتة
تأتي الحسابات المؤقتة، بمجموعة من الخصائص، مثل ما يلي:
- رصيدها لا يُنقل إلى السنة التالية بل يُصفر في نهاية كل دورة.
- تظهر في قائمة الدخل (حسابات الإيرادات والمصروفات).
- تُقفل في نهاية الدورة المحاسبية.
- تُقيس نتائج الأداء خلال فترة زمنية معينة لا في لحظة محددة.
احصل على برنامج محاسبي واجعل إدارة الحسابات والمالية أدق وأكثر كفاءة وربحية
الفرق بين الحسابات المؤقتة والدائمة
يبرز الفرق بين الحسابات المؤقتة والدائمة، كما موضح في الجدول التالي:
المبادئ المحاسبية المرتبطة بالحسابات المؤقتة والدائمة
من المبادئ المحاسبية المتعارف عليها أو المقبولة عمومًا، ثمة مبادئ جوهرية ترتبط ارتباطًا مباشرًا بمفهوم الحسابات المؤقتة والدائمة:
1- مبدأ الفترة المحاسبية
ينص هذا المبدأ على تقسيم حياة المنشأة إلى فترات زمنية متساوية (سنوية أو ربع سنوية أو شهرية) لقياس نتائجها. وهو الأساس الذي يُبرر وجود الحسابات المؤقتة التي تُقيس نتائج كل فترة على حدة.
2- مبدأ الاستحقاق
يُوجب تسجيل الإيرادات حين تُكتسَب والمصروفات حين تُتكبد بصرف النظر عن موعد الحصول على النقد أو دفعه. وهو ما يُفسر وجود مصروفات مستحقة وإيرادات مستحقة ضمن الحسابات الدائمة.
3- مبدأ الاستمرارية
يفترض أن المنشأة ستستمر في نشاطها إلى أجل غير مسمى. وهو ما يُبرر الاحتفاظ بالحسابات الدائمة عبر الدورات المتعاقبة.
4- مبدأ الإفصاح الكامل
يشترط الإفصاح عن كل ما يُؤثر في قرارات مستخدمي القوائم المالية. ويرتبط بضرورة الفصل الواضح بين ما يخص الدورة الحالية (حسابات مؤقتة) وما هو ممتد عبر الزمن (حسابات دائمة).
الحسابات الختامية وعلاقتها بالحسابات المؤقتة
الحسابات الختامية هي القيود المحاسبية التي تُنهي الدورة المالية وتُصفّر الحسابات المؤقتة. وتُعد الحسابات الختامية التطبيق العملي لمفهوم الحسابات المؤقتة، إذ بدون الحسابات الختامية تتراكم أرصدة الإيرادات والمصروفات عبر السنوات وتفقد القوائم المالية قيمتها التحليلية.
كيفية إقفال الحسابات المؤقتة
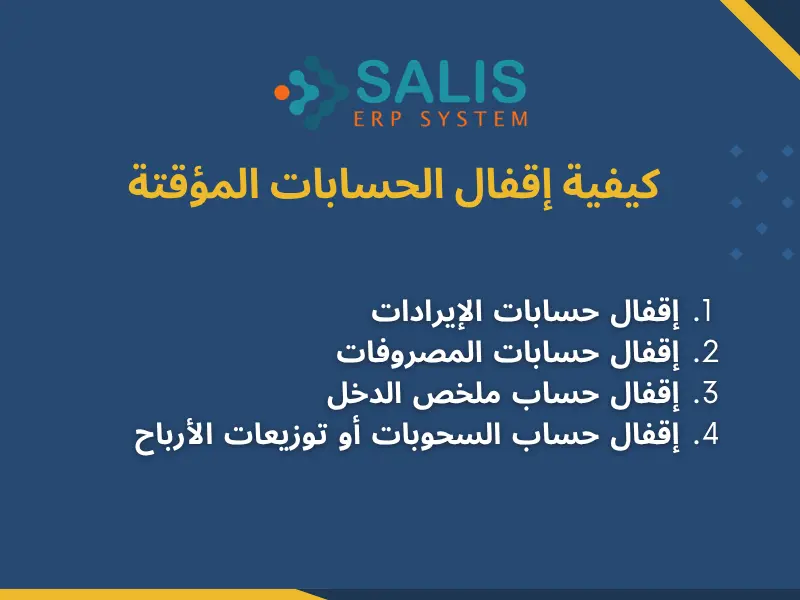
عملية إقفال الحسابات المؤقتة تمر بأربع مراحل:
المرحلة الأولى: إقفال حسابات الإيرادات
تُقفل جميع حسابات الإيرادات (التي تكون دائنةً بطبيعتها) بقيد يجعلها مدينةً وترحّل أرصدتها إلى حساب ملخص الدخل.
- القيد: من حسابات الإيرادات (مدين) بإجماليها
- إلى حساب ملخص الدخل (دائن)
المرحلة الثانية: إقفال حسابات المصروفات
تُقفل جميع حسابات المصروفات (التي تكون مدينةً بطبيعتها) بقيد يجعلها دائنةً وترحّل أرصدتها إلى حساب ملخص الدخل.
- القيد: من حساب ملخص الدخل (مدين)
- إلى حسابات المصروفات (دائن) بإجماليها
المرحلة الثالثة: إقفال حساب ملخص الدخل
بعد ترحيل الإيرادات والمصروفات إليه، يحمل حساب ملخص الدخل رصيدًا يُعبر عن صافي الربح (إذا كانت الإيرادات أكبر) أو صافي الخسارة (إذا كانت المصروفات أكبر)، ويُرحَّل هذا الرصيد إلى حساب الأرباح المحتجزة أو رأس المال.
- في حالة الربح: من حساب ملخص الدخل (مدين)
- إلى حساب الأرباح المحتجزة / رأس المال (دائن)
- في حالة الخسارة: من حساب الأرباح المحتجزة / رأس المال (مدين)
- إلى حساب ملخص الدخل (دائن)
المرحلة الرابعة: إقفال حساب السحوبات أو توزيعات الأرباح
إذا كان ثمة سحوبات للمالك أو توزيعات أرباح معلنة تُقفَل على حساب رأس المال أو الأرباح المحتجزة.
- القيد: من حساب رأس المال / الأرباح المحتجزة (مدين)
- إلى حساب السحوبات (دائن)
مثال عددي تفصيلي على إقفال الحسابات المؤقتة
لنفترض أن شركة الأمانة للتجارة في الرياض، لديها في نهاية السنة المالية الأرصدة التالية:
- إيراد المبيعات: 500,000 ريال (دائن)
- إيراد الإيجارات: 50,000 ريال (دائن)
- مصروف الرواتب: 180,000 ريال (مدين)
- مصروف الإيجار: 60,000 ريال (مدين)
- مصروف الإهلاك: 40,000 ريال (مدين)
- مصروف الكهرباء والمياه: 20,000 ريال (مدين)
- مصروف الإعلان: 30,000 ريال (مدين)
- سحوبات المالك: 25,000 ريال (مدين)
القيد الأول: إقفال الإيرادات
- من حساب إيراد المبيعات (مدين) 500,000 ريال
- من حساب إيراد الإيجارات (مدين) 50,000 ريال
- إلى حساب ملخص الدخل (دائن) 550,000 ريال
- البيان: إقفال حسابات الإيرادات في نهاية السنة المالية.
القيد الثاني: إقفال المصروفات
- من حساب ملخص الدخل (مدين) 330,000 ريال
- إلى حساب مصروف الرواتب (دائن) 180,000 ريال
- إلى حساب مصروف الإيجار (دائن) 60,000 ريال
- إلى حساب مصروف الإهلاك (دائن) 40,000 ريال
- إلى حساب مصروف الكهرباء والمياه (دائن) 20,000 ريال
- إلى حساب مصروف الإعلان (دائن) 30,000 ريال
- البيان: إقفال حسابات المصروفات في نهاية السنة المالية.
رصيد حساب ملخص الدخل بعد القيدين
550,000 (دائن من الإيرادات) – 330,000 (مدين من المصروفات) = 220,000 ريال دائن (صافي ربح)
القيد الثالث: إقفال ملخص الدخل (ترحيل الربح)
- من حساب ملخص الدخل (مدين) 220,000 ريال
- إلى حساب رأس المال / الأرباح المحتجزة (دائن) 220,000 ريال
- البيان: ترحيل صافي ربح السنة إلى رأس المال.
القيد الرابع: إقفال حساب السحوبات
- من حساب رأس المال (مدين) 25,000 ريال
- إلى حساب سحوبات المالك (دائن) 25,000 ريال
- البيان: إقفال حساب سحوبات المالك في نهاية السنة.
بعد هذه القيود الأربعة، جميع الحسابات المؤقتة (إيرادات ومصروفات وسحوبات) أصبحت رصيدها صفرًا وجاهزةً للبدء من جديد في السنة الجديدة. وحساب رأس المال تغيّر بإضافة الربح الصافي وطرح السحوبات: رأس المال السابق + 220,000 – 25,000.
اكتشف كيف تتكامل إدارات مؤسستك في برنامج ERP كامل
الحسابات المؤقتة والدائمة وميزان المراجعة
ميزان المراجعة قبل الإقفال يشمل جميع الحسابات مؤقتةً ودائمة، أما ميزان المراجعة بعد الإقفال فلا يشمل إلا الحسابات الدائمة (الأصول والالتزامات وحقوق الملكية)، وهو ما يُشكل الأساس للميزانية العمومية للفترة المنتهية ونقطة البدء للفترة الجديدة.
أمثلة تطبيقية على تصنيف الحسابات
هذه أمثلة على تصنيف حسابات مختلفة:
- حساب الصندوق: دائم (أصل متداول في الميزانية)
- حساب المبيعات: مؤقت (إيراد في قائمة الدخل)
- حساب العملاء (ذمم مدينة): دائم (أصل في الميزانية)
- حساب مصروف الرواتب: مؤقت (مصروف في قائمة الدخل)
- حساب القرض البنكي: دائم (التزام في الميزانية)
- حساب إيراد الفوائد: مؤقت (إيراد في قائمة الدخل)
- حساب مجمع الإهلاك: دائم (حساب مقابل للأصول في الميزانية)
- حساب مصروف الإهلاك: مؤقت (مصروف في قائمة الدخل)
- حساب الأرباح المحتجزة: دائم (ضمن حقوق الملكية)
- حساب ملخص الدخل: مؤقت ووسيط يُستخدم فقط في الإقفال
الخلط الشائع بين الحسابات المؤقتة والدائمة
يخلط بعض المحاسبين، بين الحسابات المؤقتة والدائمة، على النحو التالي:
دور أنظمة ERP في إدارة الحسابات المؤقتة والدائمة
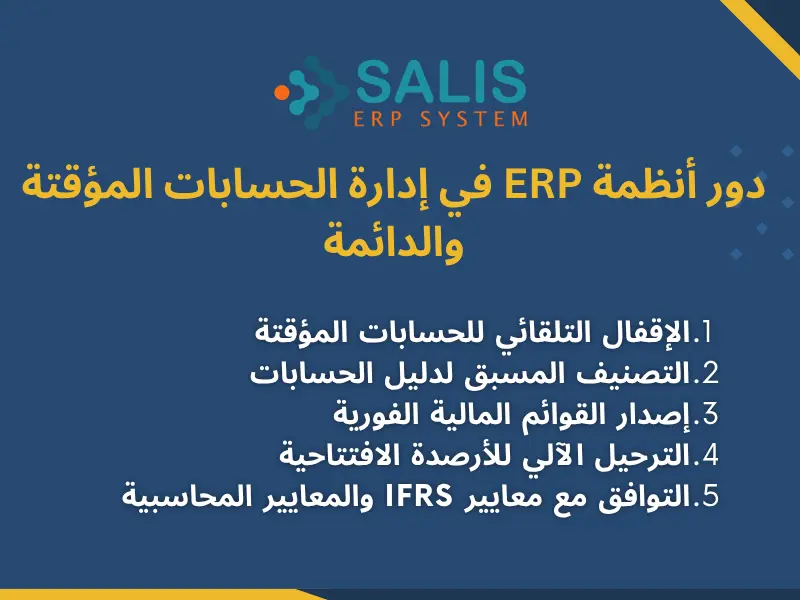
في الأنظمة اليدوية تستغرق عمليات الإقفال وقتًا وجهدًا كبيرَين وتكون عرضةً للأخطاء البشرية، أما في أنظمة تخطيط موارد المؤسسات الحديثة، مثل نظام ERP من سلس، فإن إدارة إدارة الحسابات المؤقتة والدائمة، أكثر سهولة ودقة، على النحو التالي:
- إقفال تلقائي للحسابات المؤقتة: يستطيع النظام تنفيذ قيود الإقفال تلقائيًا في تاريخ نهاية الدورة المالية بضغطة زر واحدة، مع التحقق من صحة القيود وتوازنها.
- تصنيف مسبق لدليل الحسابات: كل حساب في نظام ERP يُصنف مسبقًا كمؤقت أو دائم ضمن إعدادات دليل الحسابات، مما يُوجه النظام تلقائيًا لمعالجة كل حساب بالطريقة الصحيحة.
- إصدار قوائم مالية فورية: بعد الإقفال يُصدر النظام الميزانية العمومية المعتمدة على الحسابات الدائمة وقائمة الدخل المعتمدة على الحسابات المؤقتة فوريًا.
- ترحيل الأرصدة الافتتاحية آليًا: تُرحل أرصدة الحسابات الدائمة إلى السنة الجديدة تلقائيًا بعد إقفال السنة المنتهية.
- التوافق مع المعايير الدولية IFRS: الأنظمة المعتمدة في السعودية تضمن أن الإقفال يتوافق مع متطلبات معايير IFRS والمعايير المحاسبية المعتمدة لدى هيئة الزكاة والضريبة والجمارك.
اطلب عرض سعر برنامج محاسبي
اجعل إدارة مؤسستك أسهل وأكثر كفاءة وإنتاجية وربحًا، من خلال برنامج erp كامل، يشمل الحسابات والمبيعات والمخزون والمشتريات والإنتاج وHR وCRM، أو احصل على برنامج محاسبي سحابي لإدارة كل ما يتعلق بالحسابات، كما أنه متكامل مع الإدارات الأخرى.
تواصل معنا الآن عبر الرقم والواتساب 00966535148983، أو سجل معنا بالنموذج بالأسفل، وسنقوم نحن بالاتصال بك؛ للرد على كل أسئلتك واستفساراتك، وتقديم عرض سعر مناسب لميزانتيك واحتياجاتك.
الأسئلة الشائعة حول الحسابات المؤقتة والدائمة
ما الفرق بين الحسابات المؤقتة والدائمة؟
الحسابات الدائمة لا تُقفل ويُرحل رصيدها إلى السنة التالية (كالأصول والالتزامات وحقوق الملكية). الحسابات المؤقتة تُقفل في نهاية كل دورة وتبدأ من الصفر (كالإيرادات والمصروفات).
لماذا تُقفل الحسابات المؤقتة؟
لأن الإيرادات والمصروفات تُقيس أداء فترة زمنية محددة، فإذا لم تُقفَل تتراكم أرصدتها عبر السنوات وتفقد قدرتها على قياس أداء كل فترة بشكل مستقل.
هل حساب مجمع الإهلاك مؤقت أم دائم؟
دائم، لأنه يتراكم من سنة إلى أخرى ويظهر في الميزانية العمومية كحساب مقابل (Contra Account) للأصل الثابت المقابل له.
ما هو حساب ملخص الدخل؟
حساب ملخص الدخل هو حساب وسيط مؤقت يُستخدم في عملية الإقفال فقط لتجميع أرصدة الإيرادات والمصروفات قبل ترحيل صافي نتيجتها إلى رأس المال أو الأرباح المحتجزة.
هل الأرباح المحتجزة حساب مؤقت أم دائم؟
دائم، لأن الأرباح المحتجزة تتراكم عبر السنوات وتظهر في قسم حقوق الملكية بالميزانية العمومية.
ما المبادئ المحاسبية المتعارف عليها المرتبطة بالحسابات المؤقتة؟
أبرزها مبدأ الفترة المحاسبية الذي يُبرر وجود الحسابات المؤقتة التي تقيس أداء كل فترة على حدة، ومبدأ الاستحقاق الذي يُحدد متى تُسجَّل الإيرادات والمصروفات بصرف النظر عن التدفق النقدي.

لا يوجد تعليق