تُمثل المحاسبة الحكومية، أهمية كبرى في الدول، فهي الإطار المالي الذي تدور حوله إدارة الأموال العامة في كل دولة، كما أنها أداة تساعد الجهات الرقابية والمواطنين والمؤسسات الدولية في تقييم كيفية إنفاق الحكومات لما جمعته من موارد عامة.
في هذا الدليل الشامل من نظام ERP بسلس، نستعرض كل ما تحتاج إلى معرفته عن المحاسبة الحكومية، مثل تعريفها وخصائصها وأنواعها والفرق بينها وبين المحاسبة التجارية، ومعايير المحاسبة الحكومية الدولية IPSAS، والقوائم المالية في المحاسبة الحكومية، مع تمارين محلولة تُوضح التطبيق العملي.
ما هي المحاسبة الحكومية؟
المحاسبة الحكومية هي فرع متخصص من فروع المحاسبة، يُركز على تسجيل وتصنيف وتلخيص والتقرير عن العمليات المالية للوحدات الحكومية والهيئات العامة والمؤسسات ذات الطابع العام؛ بهدف توفير معلومات مالية دقيقة تُساعد في الرقابة على الأموال العامة وتقييم كفاءة استخدامها وتحقيق الشفافية والمساءلة في الإنفاق الحكومي.
وتُعرّف المحاسبة الحكومية أيضًا بأنها منظومة متكاملة لقياس النشاط المالي للحكومة وتوثيقه وإعداد التقارير عنه، انطلاقًا من موازنات تقديرية معتمدة، وصولًا إلى الحسابات الختامية التي تُظهر مدى التزام الجهات الحكومية بحدود الإنفاق المرخصة ومدى تحقيق أهدافها.
والمحاسبة الحكومية بالإنجليزية تُعرف بـ Governmental Accounting أو Public Sector Accounting، وهي تخضع لمعايير ومبادئ تختلف في كثير من جوانبها عن معايير المحاسبة التجارية المعتادة.
الفرق بين المحاسبة الحكومية والمحاسبة التجارية
يأتي الفرق بين المحاسبة الحكومية والمحاسبة التجارية، في العديد من العناصر، مثل الأهداف والموازنة والرقابة وغيرها، كما هو موضح بالجدول على النحو التالي:
| وجه المقارنة | المحاسبة التجارية | المحاسبة الحكومية |
|---|---|---|
| الهدف | تهدف بشكل أساسي إلى قياس الربح والخسارة وتحديد العائد على الاستثمار. | تهدف إلى الرقابة على الأموال العامة والتأكد من إنفاقها وفق الموازنة المعتمدة والأهداف المرسومة، وليس تحقيق الربح. |
| طبيعة الموارد | تتعامل مع رأس مال مقدم من الملاك أو مع أموال مقترضة. | تتعامل مع أموال عامة مصدرها الضرائب والرسوم والمنح والعائدات السيادية. |
| أساس المحاسبة | تعتمد على أساس الاستحقاق الكامل في تسجيل الإيرادات والمصروفات. | اعتمدت تاريخيًا على أساس النقد أو الاستحقاق المعدل، مع توجه المعايير الدولية للقطاع العام (IPSAS) نحو تبني أساس الاستحقاق الكامل. |
| الموازنة | تُستخدم الموازنة كأداة تخطيطية داخلية، وقد تكون اختيارية بحسب طبيعة المنشأة. | تُعد الموازنة أداة قانونية ملزمة، ولا يجوز الإنفاق خارج حدودها دون الحصول على التفويض التشريعي اللازم. |
| الرقابة | تخضع لرقابة مجلس الإدارة والمساهمين والمدققين. | تخضع لرقابة الجهات التشريعية والرقابية المختصة، إضافة إلى الرقابة المجتمعية والجمهور. |
| دليل الحسابات | تضع المنشأة دليل الحسابات وفقًا لطبيعة نشاطها واحتياجاتها المحاسبية والإدارية. | تتبع عادةً دليل حسابات موحدًا تحدده الجهة المالية المركزية، مثل وزارة المالية. |
خصائص المحاسبة الحكومية
تتميز المحاسبة في الوحدات الحكومية بالعديد من الخصائص، مثل ما يلي:
- الطابع العام وعدم استهداف الربح: الوحدات الحكومية لا تسعى إلى تحقيق الربح بل إلى تقديم الخدمات العامة للمواطنين بغض النظر عن اعتبارات الربحية.
- الإلزامية القانونية للموازنة: الموازنة العامة للدولة قانون مُصادق عليه من الجهة التشريعية، ولا يجوز تجاوز اعتماداتها دون تعديل تشريعي.
- تعدد الصناديق والأموال: تعتمد المحاسبة الحكومية مفهوم المحاسبة على أساس الصناديق (Fund Accounting) حيث يُخصص لكل غرض أو مصدر تمويل صندوق مستقل يُدير وفق قواعده الخاصة.
- الشفافية والمساءلة العامة: الحكومات مُلزمة بالإفصاح عن حساباتها للعموم لأن الأموال التي تُديرها أموال الشعب.
- الرقابة المزدوجة: الرقابة على الإنفاق الحكومي تكون مسبقة (قبل الصرف) وبعدية (بعد الصرف) مما يُضيف طبقةً رقابيةً لا توجد في المحاسبة التجارية.
- التزامن مع السنة المالية: الدورة المحاسبية الحكومية مرتبطة بالسنة المالية للدولة التي قد لا تتطابق بالضرورة مع السنة الميلادية.
- ارتباط الإيرادات بالوحدات الحكومية المختلفة: الإيرادات الحكومية مُرتبطة بجهات تحصيلها المختلفة وتُحول إلى الخزينة العامة وفق ضوابط محددة.
أنواع المحاسبة الحكومية
تتعدد أنواع المحاسبة الحكومية بحسب طبيعة الوحدات المعنية ومستوى الحكومة، على النحو التال:
1- محاسبة الحكومة المركزية
تشمل محاسبة الوزارات والأجهزة الحكومية المركزية التي تُموَّل مباشرةً من الموازنة العامة للدولة، وتُعنى بتتبع إيرادات ومصروفات الجهات السيادية كوزارة المالية ووزارة الصحة ووزارة التعليم وغيرها.
2- محاسبة الحكومات المحلية
تشمل محاسبة الأمانات والبلديات والمجالس البلدية التي تُدير الشأن المحلي وتُنفّذ مشاريع البنية التحتية المحلية.
3- محاسبة الهيئات العامة والمؤسسات الحكومية
تشمل الهيئات والمؤسسات ذات الشخصية الاعتبارية المستقلة كالهيئة العامة للاستثمار وهيئة الزكاة والضريبة والجمارك وغيرها، وهي كثيرًا ما تتبنى أساسًا محاسبيًا أقرب إلى المحاسبة التجارية مع الاحتفاظ بخصائص المساءلة العامة.
4- محاسبة الصناديق السيادية
تشمل المحاسبة عن الصناديق السيادية كصندوق الاستثمارات العامة في المملكة العربية السعودية، وهي تتبنى أساليب محاسبة أقرب إلى محاسبة الاستثمار.
5- المحاسبة الحكومية والقومية
تُعنى المحاسبة القومية (National Accounting) بقياس الناتج المحلي الإجمالي والدخل القومي والادخار والاستثمار على مستوى الاقتصاد الكلي، وهي تختلف عن المحاسبة الحكومية في أنها أشمل وأكثر تجريدًا وتستخدم منهجية نظام الحسابات القومية (SNA).
أساليب المحاسبة الحكومية
يُعد الاختيار بين أساس النقد وأساس الاستحقاق من أهم القرارات في إعداد نظام المحاسبة الحكومية:
أساس النقد
يُسجل الإيراد عند تحصيله نقدًا، والمصروف عند دفعه نقدًا، بصرف النظر عن الفترة التي تعلق بها الحق أو الالتزام، وهو الأبسط ويعكس الوضع النقدي للحكومة بدقة، لكنه لا يعكس الالتزامات المستقبلية والحقوق المتراكمة.
أساس الاستحقاق المعدل
يُسجل الإيراد عند تحقيقه وإمكانية قياسه، بينما يُسجل المصروف عند إثبات الالتزام لا عند الدفع النقدي، وهو يُوازن بين بساطة أساس النقد وموضوعية أساس الاستحقاق الكامل.
أساس الاستحقاق الكامل
يُسجل الإيراد عند اكتسابه والمصروف عند تكبّده بصرف النظر عن موعد التدفق النقدي، وتدعو إليه معايير IPSAS الدولية لأنه يُعطي صورةً أكثر اكتمالًا عن الوضع المالي الحقيقي للحكومة بما في ذلك الأصول والالتزامات طويلة الأمد.
معايير المحاسبة الحكومية الدولية IPSAS
معايير IPSAS هي اختصار لـ International Public Sector Accounting Standards، وهي المعايير الدولية لإعداد التقارير المالية في القطاع العام التي يُصدرها مجلس معايير المحاسبة في القطاع العام (IPSASB) التابع للاتحاد الدولي للمحاسبين (IFAC).
نشأة IPSAS وهدفها
صدرت معايير IPSAS لمعالجة غياب إطار محاسبي موحد في القطاع العام مماثل لمعايير IFRS في القطاع الخاص، وتهدف إلى تعزيز جودة وشفافية ومقارنية التقارير المالية الحكومية على المستوى الدولي.
أبرز معايير IPSAS
تشمل معايير المحاسبة الحكومية الدولية IPSAS، ما يلي:
- IPSAS 1: عرض القوائم المالية، يُحدد شكل ومحتوى القوائم المالية للوحدات الحكومية.
- IPSAS 2: قوائم التدفقات النقدية، يُحدد كيفية تصنيف التدفقات النقدية الحكومية.
- IPSAS 3: السياسات المحاسبية والتغييرات في التقديرات والأخطاء.
- IPSAS 6: القوائم المالية الموحدة والمحاسبة عن المنشآت المسيطَر عليها.
- IPSAS 12: المخزون، يُعالج تقييم المخزون في الوحدات الحكومية.
- IPSAS 17: الممتلكات والمنشآت والمعدات، يُحدد الاعتراف بالأصول الثابتة الحكومية وإهلاكها.
- IPSAS 23: الإيرادات من المعاملات غير التبادلية كالضرائب والمنح.
- IPSAS 24: عرض معلومات الموازنة في القوائم المالية.
- IPSAS 25: مزايا الموظفين في الجهات الحكومية.
وتُصدر IPSASB أيضًا معايير قائمة على أساس النقد لمساعدة الحكومات التي لم تنتقل بعد إلى أساس الاستحقاق الكامل على تحسين تقاريرها المالية تدريجيًا.
نظام المحاسبة الحكومية
نظام المحاسبة الحكومية هو المنظومة المتكاملة من الإجراءات والقواعد والأدوات التي تُستخدم لتسجيل العمليات المالية الحكومية والتقرير عنها، ويشمل:
1- دليل الحسابات الحكومي الموحد
قائمة شاملة بجميع الحسابات المستخدمة في تسجيل العمليات المالية الحكومية، وتُحدده وزارة المالية أو الجهة المالية المركزية المختصة، وتلتزم به جميع الوحدات الحكومية.
2- نظام الموازنة الحكومية
يحدد إجراءات إعداد الموازنة والاعتمادات ومتابعة التنفيذ ورصد الانحرافات. وتنقسم الموازنات الحكومية إلى موازنة جارية (للمصروفات التشغيلية) وموازنة رأسمالية (للاستثمارات والبنية التحتية).
3- الرقابة على الصرف
آليات الرقابة المسبقة والبعدية على الإنفاق الحكومي، تشمل: التحقق من وجود الاعتماد الكافي في الموازنة قبل كل عملية صرف، والتدقيق على مدى استيفاء الإجراءات القانونية.
4- أنظمة التقارير المالية الحكومية
آليات إعداد وتقديم التقارير المالية الدورية والسنوية للجهات الرقابية والتشريعية والجمهور.
احصل الآن على برنامج ERP كامل لإدارة كل ما يتعلق بمؤسستك بكفاءة واحترافية
القوائم المالية في المحاسبة الحكومية
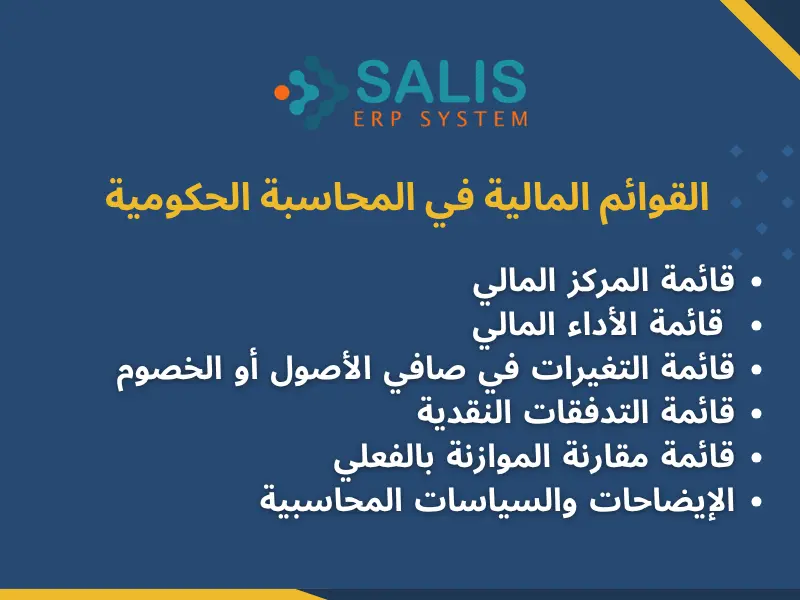
تختلف القوائم المالية في المحاسبة الحكومية عن نظيراتها في القطاع الخاص، وتشمل وفق IPSAS، ما يلي:
1- قائمة المركز المالي
تُظهر أصول الحكومة والتزاماتها وصافي أصولها أو صافي خصومها في تاريخ محدد. وتتضمن: الأصول المتداولة والأصول غير المتداولة كالبنية التحتية والأراضي والمباني، والالتزامات المتداولة وطويلة الأجل، وصافي الأصول أو حقوق الملكية الحكومية.
2- قائمة الأداء المالي
مقابل قائمة الدخل في القطاع الخاص، تُظهر الإيرادات الحكومية (الضرائب، والرسوم، والمنح) والمصروفات الحكومية والفائض أو العجز للفترة.
3- قائمة التغيرات في صافي الأصول أو الخصوم
تُظهر التغيرات في مكونات حقوق الملكية الحكومية خلال الفترة.
4- قائمة التدفقات النقدية
تُصنف التدفقات النقدية الحكومية إلى ثلاثة محاور: أنشطة التشغيل، وأنشطة الاستثمار، وأنشطة التمويل.
5- قائمة مقارنة الموازنة بالفعلي
من أبرز ما يُميّز المحاسبة الحكومية، وهي قائمة تُقارن المبالغ الواردة في الموازنة المعتمدة بما نُفّذ فعليًا، وتُظهر الانحرافات وأسبابها.
6- الإيضاحات والسياسات المحاسبية
ترافق جميع القوائم المالية ملاحظات تفسيرية تشرح السياسات المحاسبية المتبعة والتفاصيل المكملة.
احصل الآن على برنامج ERP كامل لإدارة كل ما يتعلق بمؤسستك بكفاءة واحترافية
دليل الحسابات في المحاسبة الحكومية
يُنظم دليل الحسابات الحكومي وفق تصنيفات وظيفية وإدارية وتمويلية وقانونية تختلف في تعقيدها عن دليل المحاسبة التجارية، ومن أبرز مجموعاته الرئيسية، ما يلي:
- مجموعة الأصول: الأصول النقدية وشبه النقدية، الاستثمارات، المخزون، الأصول الثابتة بأنواعها من مبانٍ وطرق وبنية تحتية وأجهزة.
- مجموعة الالتزامات: الديون قصيرة وطويلة الأجل، المستحقات والمطالبات، التزامات معاشات التقاعد.
- مجموعة صافي الأصول أو حقوق الملكية: الاحتياطيات والفائض المتراكم.
- مجموعة الإيرادات: الضرائب المباشرة وغير المباشرة، الرسوم والغرامات، المنح والمساعدات، عائدات الأصول.
- مجموعة المصروفات: مصروفات التشغيل والخدمات والبنية التحتية والتحويلات والمنح.
تمارين محلولة في المحاسبة الحكومية
نوفر لك تمارين محلولة في المحاسبة الحكومية؛ لتوضيحها أكثر بشكل عملي، على النحو التالي:
تمرين أول: قيد إيراد الضرائب وفق أساس النقد
وصل إلى وزارة المالية مبلغ 2,000,000 ريال ضريبةً على القيمة المضافة محصّلةً خلال شهر يناير.
القيد المحاسبي وفق أساس النقد:
- من حساب النقدية والحسابات البنكية (مدين) 2,000,000 ريال
- إلى حساب إيرادات ضريبة القيمة المضافة (دائن) 2,000,000 ريال
- البيان: تحصيل إيرادات ضريبة القيمة المضافة لشهر يناير.
تمرين ثانٍ: قيد الإنفاق على المرتبات وفق أساس الاستحقاق
استحقت رواتب موظفي وزارة الصحة عن شهر فبراير بمبلغ 5,000,000 ريال، لكن لم تُدفع بعد في تاريخ إعداد القوائم.
القيد المحاسبي وفق أساس الاستحقاق:
- من حساب مصروف رواتب الموظفين (مدين) 5,000,000 ريال
- إلى حساب رواتب مستحقة ومدفوعة (دائن) 5,000,000 ريال
- البيان: استحقاق رواتب شهر فبراير غير المدفوعة.
عند السداد الفعلي:
- من حساب رواتب مستحقة ومدفوعة (مدين) 5,000,000 ريال
- إلى حساب البنك (دائن) 5,000,000 ريال
- البيان: صرف رواتب شهر فبراير.
تمرين ثالث: مقارنة الموازنة بالفعلي
اعتمدت وزارة التعليم ميزانيةً للمصروفات التشغيلية بمبلغ 100,000,000 ريال للسنة المالية. وبنهاية السنة بلغت المصروفات الفعلية 92,000,000 ريال.
قائمة مقارنة الموازنة بالفعلي:
| البيان | المعتمد (ريال) | الفعلي (ريال) | الانحراف (ريال) | نسبة التنفيذ |
|---|---|---|---|---|
| المصروفات التشغيلية | 100,000,000 | 92,000,000 | 8,000,000 وفر | 92% |
حققت الوزارة وفرًا بمقدار 8,000,000 ريال (8%) مقارنةً بالاعتمادات المعتمدة، مما يعني أن الإنفاق جاء ضمن الحدود المرخصة.
تمرين رابع: قيد اقتناء أصل ثابت حكومي
اقتنت أمانة منطقة الرياض سيارةً حكوميةً بمبلغ 150,000 ريال تُسدد نقدًا.
القيد المحاسبي:
- من حساب الأصول الثابتة – المركبات (مدين) 150,000 ريال
- إلى حساب البنك (دائن) 150,000 ريال
- البيان: اقتناء مركبة حكومية.
قيد الإهلاك السنوي (بفرض العمر الافتراضي 5 سنوات والإهلاك القسط الثابت): الإهلاك السنوي = 150,000 / 5 = 30,000 ريال
- من حساب مصروف إهلاك المركبات (مدين) 30,000 ريال
- إلى حساب مجمع إهلاك المركبات (دائن) 30,000 ريال
- البيان: إهلاك المركبة الحكومية للسنة الأولى.
المحاسبة الحكومية في السعودية
تخضع المحاسبة الحكومية في المملكة العربية السعودية لمنظومة تنظيمية متكاملة، على النحو التالي:
- وزارة المالية: تُمثل الجهة المالية العليا المسؤولة عن إعداد الموازنة العامة للدولة ووضع السياسات المالية والمحاسبية للوحدات الحكومية وإصدار دليل الحسابات الحكومي الموحد.
- ديوان المراقبة العامة: يُمثل جهاز الرقابة المستقل المسؤول عن مراجعة الحسابات الختامية للجهات الحكومية والتحقق من مطابقة الإنفاق للاعتمادات المقررة.
- الموازنة العامة السعودية: تُعد وفق السنة الميلادية، وتشمل الموازنة التشغيلية والموازنة الرأسمالية، وتُنشر للعموم تعزيزًا للشفافية في إطار إصلاحات رؤية 2030.
نظام ERP للمؤسسات الحكومية
تُساهم أنظمة تخطيط موارد المؤسسة، مثل نظام ERP من شركة سلس لتقنية نظم المعلومات، في إدارة المؤسسات الحكومية، بفعالية وكفاءة أكبر، حيث تربط جميع أقسام الجهة الحكومية في نظام مركزي واحد يعمل بالتزامن ويُتيح اتخاذ القرار بناءً على بيانات فورية ودقيقة وغيرها الكثير، على النحو التالي:
- ربط جميع الإدارات في منصة موحدة تشمل الشؤون المالية والموارد البشرية والمشتريات والمشاريع والمخازن ضمن نظام واحد يُلغي ازدواجية البيانات ويُقلل الأخطاء الناجمة عن تعدد الأنظمة المنفصلة.
- أتمتة دورة الموازنة الحكومية من إعداد الاعتمادات إلى متابعة التنفيذ ورصد الانحرافات فور حدوثها، مما يُمكّن المسؤولين من التدخل الاستباقي قبل تجاوز الحدود المرسومة.
- تعزيز الرقابة على الإنفاق العام من خلال آليات تحقق مدمجة تمنع الصرف خارج الاعتمادات المعتمدة وتُوثّق كل عملية صرف بمستنداتها الكاملة.
- إنتاج تقارير مالية حكومية فورية بما فيها مقارنة الموازنة بالفعلي وقوائم الأداء المالي ومؤشرات الإنفاق بنقرة واحدة دون انتظار.
- دعم الامتثال لمعايير المحاسبة الحكومية الدولية IPSAS ومتطلبات وزارة المالية وديوان المراقبة العامة، مع إمكانية التحول التدريجي من أساس النقد إلى أساس الاستحقاق.
- تحسين إدارة العقود والمشتريات الحكومية وفق اشتراطات نظام المنافسات والمشتريات الحكومية السعودي مع توثيق كامل لكل مرحلة من مراحل الإرساء والتنفيذ والاستلام.
- إدارة الأصول الحكومية من مباني ومركبات ومعدات بسجلات إلكترونية محدثة تُظهر القيمة الدفترية والإهلاك المتراكم وجداول الصيانة.
- توحيد بيانات الموارد البشرية والرواتب في جهة حكومية واحدة مع ربطها بأنظمة الحضور والانصراف ومنظومة الخدمة المدنية.
برنامج محاسبي للمؤسسات الحكومية
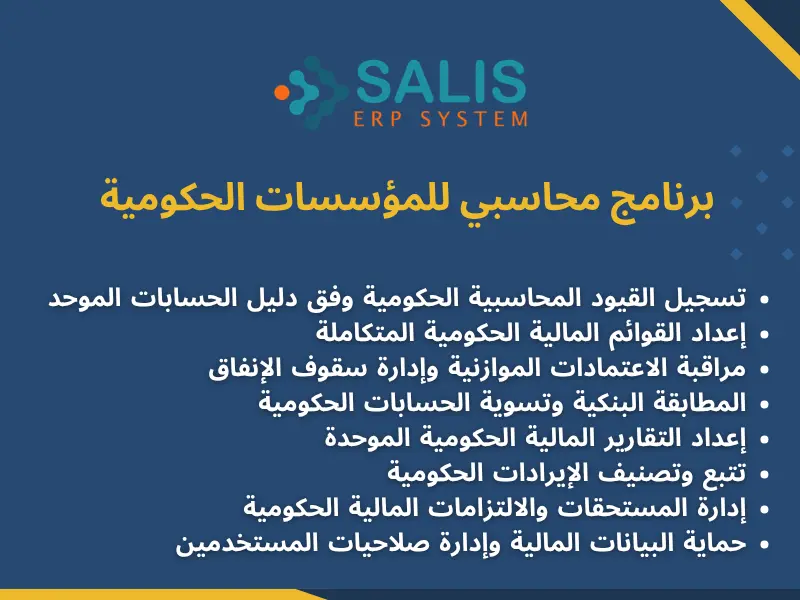
إلى جانب نظام ERP الشامل، يُمثل برنامج محاسبي من سلس، للمؤسسات الحكومية خيارًا عمليًا للجهات التي تحتاج إلى تطوير منظومتها المالية المحاسبية تحديدًا دون الحاجة الفورية إلى نظام ERP متكامل، حيث يوفر ما يلي:
- تسجيل القيود المحاسبية الحكومية وفق دليل الحسابات الموحد الصادر عن وزارة المالية مع التصنيف الوظيفي والإداري والتمويلي المطلوب.
- إعداد القوائم المالية الحكومية الكاملة وفق المعايير المعتمدة بما فيها قائمة المركز المالي وقائمة الأداء المالي وقائمة التدفقات النقدية وقائمة مقارنة الموازنة بالفعلي.
- مراقبة الاعتمادات الموازنية في الوقت الفعلي وإصدار تحذيرات تلقائية عند الاقتراب من سقف أي بند من بنود الموازنة.
- تبسيط إجراءات المطابقة البنكية وتسوية الحسابات بين الوحدات الحكومية المختلفة وخزينة الدولة.
- إنتاج تقارير دورية جاهزة للرفع إلى وزارة المالية وديوان المراقبة العامة بصيغ موحدة ومعتمدة.
- تتبع الإيرادات الحكومية بمصادرها المختلفة من ضرائب ورسوم وغرامات ومنح وتصنيفها حسب البنود المعتمدة.
- إدارة المستحقات والالتزامات المالية للجهة الحكومية مع تنبيهات باستحقاقات الدفع المجدولة لتجنب التأخر وما يترتب عليه من تبعات.
- حماية البيانات المالية الحكومية بمستويات صلاحيات متدرجة تضمن ألا يطّلع أي مستخدم إلا على ما يدخل ضمن اختصاصه ومستواه الوظيفي.
اطلب عرض سعر الآن
اطلب عرض سعر لـ نظام erp من سلس أو برنامج محاسبي، من خلال التواصل مع ٩٦٦٥٣٥١٤٨٩٨٣، كما يُمكنك التسجيل بالنموذج بالأسفل، ونحن سنتواصل معك؛ للرد على استفساراتك وأسئلتك، وتقديم عرض سعر مناسب مع احتياجاتك وميزانيتك.
الأسئلة الشائعة حول المحاسبة الحكومية
ما هي المحاسبة الحكومية ولماذا تختلف عن المحاسبة التجارية؟
المحاسبة الحكومية هي منظومة متخصصة لتسجيل والتقرير عن العمليات المالية للجهات الحكومية. وتختلف عن المحاسبة التجارية في أنها لا تستهدف الربح بل خدمة المصلحة العامة، وتخضع للموازنة كقانون ملزم، وتعتمد مفهوم المساءلة العامة الذي يُلزم بالإفصاح للمواطنين.
ما هي معايير IPSAS وما أهميتها؟
IPSAS هي المعايير الدولية لإعداد التقارير المالية في القطاع العام، تُصدرها لجنة IPSASB التابعة للاتحاد الدولي للمحاسبين. وتهدف إلى رفع جودة التقارير المالية الحكومية وتحسين مقارنيتها عبر الدول، وتشجع على تبني أساس الاستحقاق الكامل.
ما الفرق بين أساس النقد وأساس الاستحقاق في المحاسبة الحكومية؟
أساس النقد يُسجل العمليات عند حدوث التدفق النقدي الفعلي. أساس الاستحقاق يُسجل الإيرادات عند اكتسابها والمصروفات عند تكبدها بصرف النظر عن التدفق النقدي. أساس الاستحقاق يُعطي صورةً أشمل عن الوضع المالي الحقيقي للحكومة.
ما هو دور ديوان المراقبة العامة في السعودية؟
ديوان المراقبة العامة هو جهاز الرقابة المالية العليا في المملكة العربية السعودية، يُراجع حسابات الجهات الحكومية ويتحقق من مشروعية الإنفاق وصحة القوائم المالية الحكومية ويرفع تقاريره لمجلس الوزراء.
ما قائمة مقارنة الموازنة بالفعلي ولماذا هي مهمة؟
هي قائمة مالية حكومية خاصة تُقارن الاعتمادات المعتمدة في الموازنة بما نُفذ فعليًا، وتُظهر الانحرافات. وهي مهمة لأنها أداة المساءلة الأساسية التي تُظهر مدى التزام الجهات الحكومية بالحدود المرخصة للإنفاق.
هل تُطبق معايير IFRS في المحاسبة الحكومية؟
معايير IFRS مُصممة للقطاع الخاص. القطاع العام يتبع معايير IPSAS التي تستند إلى نفس المفاهيم الجوهرية مع تكييفات تُلائم طبيعة القطاع الحكومي وخصوصياته.


لا يوجد تعليق