تعكس قائمة الدخل في الأداء المالي للشركات والمؤسسات، خلال فترة زمنية محددة، كما أنها تُجيب على سؤال هل تربح الشركة أم تخسر؟، والسبب الرئيسي لهذا الربح أو تلك الخسارة، أيضًا توضح صافي الربح أو الخسارة.
في هذا الدليل الشامل، نستعرض كل ما تحتاج إلى معرفته عن قائمة الدخل، مثل تعريفها وأهميتها وأنواعها وعناصرها ومكوناتها، وكيفية إعدادها لأنواع مختلفة من الشركات، مع تمارين محلولة ونماذج جاهزة للتحميل والتعديل بصيغ excel وpdf.
ما هي قائمة الدخل؟
قائمة الدخل بالإنجليزي Income Statement، هي إحدى القوائم المالية الأساسية التي تُلخص الإيرادات والمصروفات وصافي الربح أو الخسارة الناتج عن نشاط المنشأة خلال فترة زمنية محددة كشهر أو ربع سنة أو سنة مالية كاملة.
وتُعرف قائمة الدخل في المحاسبة بأنها التقرير المالي الذي يُظهر ما حققته المنشأة من إيرادات ومبيعات وما تكبدته من تكاليف ومصروفات خلال الفترة، وصولًا إلى الرقم الأهم وهو صافي الربح أو الخسارة.
وتُعرف قائمة الدخل أيضًا بعدة مسميات، مثل قائمة الأرباح والخسائر، وقائمة نتائج الأعمال، وقائمة الإيرادات والمصروفات.
أهمية قائمة الدخل
تبرز أهمية قائمة الدخل من الفوائد والمزايا، التي توفرها للمؤسسات والمديرين، مثل ما يلي:
- قياس الأداء المالي للمنشأة: تُجيب قائمة الدخل عن السؤال الأهم: هل المنشأة تربح؟ وكيف تتوزع مصادر الربح والخسارة؟.
- دعم قرارات الإدارة: الأرقام الواردة في قائمة الدخل تُوجّه الإدارة في قرارات تخفيض التكاليف وتطوير المنتجات وتحديد الأسعار وتخصيص الموارد.
- أساس تقييم المنشأة: المستثمرون والبنوك والشركاء يُحللون قائمة الدخل لتقييم مدى ربحية المنشأة وقدرتها على خدمة الديون وتوزيع الأرباح.
- المقارنة عبر الزمن والمنافسين: قائمة الدخل تُمكن من مقارنة الأداء من سنة إلى أخرى ومن الشركة بمنافسيها في نفس القطاع.
- الامتثال الضريبي: قائمة الدخل هي الأساس لاحتساب الزكاة وضريبة الدخل وإعداد الإقرارات الضريبية لهيئة الزكاة والضريبة والجمارك.
الفرق بين قائمة الدخل وقائمة المركز المالي
بالرغم من تشابههما، يأتي الفرق بين قائمة الدخل وقائمة المركز المالي، على النحو التالي:
| وجه المقارنة | قائمة الدخل | قائمة المركز المالي |
|---|---|---|
| ما تُظهره | الأداء المالي خلال فترة زمنية، مثل شهر أو سنة. | الوضع المالي في تاريخ محدد، وما تمتلكه المنشأة وما عليها من التزامات. |
| الحسابات المتضمنة | الإيرادات والمصروفات (حسابات مؤقتة). | الأصول والالتزامات وحقوق الملكية (حسابات دائمة). |
| التسلسل المنطقي | تُعد أولًا لتحديد صافي الربح أو الخسارة خلال الفترة. | تُعد بعد تحديد نتيجة الأعمال، التي تؤثر في حقوق الملكية من خلال الأرباح المحتجزة، مع مراعاة بقية التغيرات في حقوق الملكية. |
عناصر قائمة الدخل ومكوناتها
تشمل مكونات قائمة الدخل، مجموعة من العناصر، على النحو التالي:
1- الإيرادات
وهي المبالغ المحققة من النشاط الرئيسي للمنشأة. وتشمل: المبيعات الإجمالية، مطروحًا منها مردودات المبيعات والخصومات = صافي المبيعات.
2- تكلفة البضاعة المباعة
تشمل تكلفة الحصول على البضاعة التي بِيعت فعليًا خلال الفترة. معادلة تكلفة البضاعة المباعة: مخزون أول المدة + المشتريات (مطروحًا منها مردودات المشتريات) – مخزون آخر المدة = تكلفة البضاعة المباعة
3- مجمل الربح
صافي المبيعات – تكلفة البضاعة المباعة = مجمل الربح
4- المصاريف التشغيلية
تشمل جميع المصروفات المتعلقة بتشغيل المنشأة وإدارتها وتسويقها غير المدرجة في تكلفة البضاعة، وتنقسم إلى:
- مصروفات البيع والتوزيع: رواتب المبيعات، الإعلان، الشحن والتوصيل.
- مصروفات عامة وإدارية: رواتب الإدارة، إيجار المكاتب، الكهرباء، الاتصالات، الإهلاك.
5- الربح التشغيلي
مجمل الربح – إجمالي المصاريف التشغيلية = الربح التشغيلي
6- الإيرادات والمصروفات غير التشغيلية
تشمل الإيرادات والمصروفات غير التشغيلية، ما يلي:
- إيرادات أخرى: فوائد على الودائع، أرباح بيع أصول.
- مصروفات أخرى: فوائد على القروض، خسائر صرف العملات.
7- صافي الربح قبل الضريبة
الربح التشغيلي + الإيرادات الأخرى – المصروفات الأخرى = صافي الربح قبل الضريبة
8- الزكاة والضريبة
كل ما يتعلق بالزكاة والضريبة بمختلف أنواعها.
9- صافي الربح أو الخسارة
صافي الربح قبل الضريبة – الزكاة والضريبة = صافي الربح
أنواع قائمة الدخل
تأتي أنواع قائمة الدخل، وفقًا لطريقة العرض، على النحو التالي:
1- قائمة الدخل ذات المرحلة الواحدة
تُجمع فيها جميع الإيرادات في مجموعة واحدة، وجميع المصروفات في مجموعة واحدة، ثم يُطرح المجموعان للوصول إلى صافي الربح، وتتميز بالبساطة والوضوح، إلا أنها لا تُظهر مجمل الربح والربح التشغيلي بشكل منفصل.
2- قائمة الدخل ذات المراحل المتعددة
تُظهر مجمل الربح ثم الربح التشغيلي ثم صافي الربح في مراحل متدرجة، كما تُعد أكثر تفصيلًا وتحليليةً وتُستخدم في الشركات التجارية والصناعية.
3- قائمة الدخل الشامل
تُضيف إلى صافي الربح بنود الدخل الشامل الآخر كفروقات إعادة قياس الأصول المالية وتحويل العملات الأجنبية وإعادة قياس التزامات معاشات التقاعد، كما أنها تُصدر وفق معيار IFRS وتُدمج أحيانًا مع قائمة الدخل في قائمة واحدة.
احصل الآن على برنامج محاسبي سحابي واجعل إدارة المالية أكثر كفاءة وربحًا وأقل في النفقات والتكاليف
نماذج قائمة دخل جاهزة للتحميل والتعديل
احصل الآن على نماذج قائمة دخل جاهزة للتحميل والتعديل، بصيغ excel وpdf، لمجالات متعددة، على النحو التالي:
نموذج قائمة الدخل لشركة تجارية (متعددة المراحل)
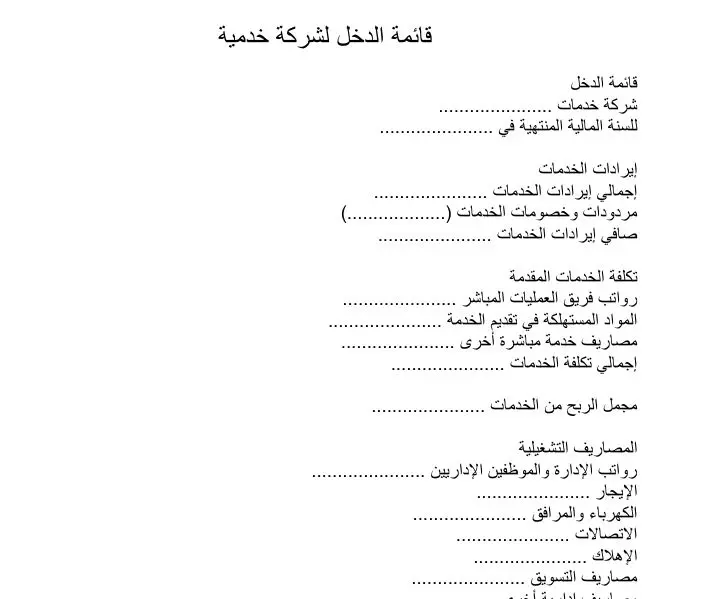
نموذج قائمة الدخل لشركة خدمية
نموذج قائمة الدخل الشامل
كيفية إعداد قائمة الدخل من ميزان المراجعة
ميزان المراجعة هو المصدر الرئيسي لبيانات قائمة الدخل. وفيما يلي خطوات إعداد قائمة الدخل من خلالها:
- استخراج حسابات الإيرادات من ميزان المراجعة: كل حساب في ميزان المراجعة له رصيد دائن بطبيعة الإيرادات يُدرج في قسم الإيرادات.
- استخراج حسابات المشتريات والمخزون: تُستخرج بيانات المشتريات ومردوداتها ومصاريف الشراء ومخزون آخر المدة (من الجرد الفعلي) لاحتساب تكلفة البضاعة المباعة.
- احتساب مجمل الربح: صافي المبيعات – تكلفة البضاعة المباعة = مجمل الربح
- استخراج المصاريف التشغيلية: تُصنف جميع حسابات المصروفات من ميزان المراجعة إلى مصاريف بيع ومصاريف إدارية وعامة.
- احتساب الربح التشغيلي: مجمل الربح – إجمالي المصاريف التشغيلية = الربح التشغيلي
- إضافة الإيرادات غير التشغيلية وطرح المصروفات غير التشغيلية: للوصول إلى صافي الربح قبل الضريبة.
- طرح الزكاة والضريبة: للوصول إلى صافي الربح النهائي.
قد يهمك: نماذج قوائم مالية جاهزة
تمارين على قائمة الدخل مع الحل
تعمل شركة النور بجدة في مجال التجارة، وهذه بياناتها بالسنة المنتهية في 31/12/2024 :
- المبيعات الإجمالية: 800,000 ريال
- مردودات المبيعات: 20,000 ريال
- مخزون أول المدة: 80,000 ريال
- المشتريات: 450,000 ريال
- مصاريف الشراء: 15,000 ريال
- مردودات المشتريات: 10,000 ريال
- مخزون آخر المدة: 70,000 ريال
- رواتب المبيعات: 60,000 ريال
- مصاريف الإعلان: 25,000 ريال
- رواتب الإدارة: 80,000 ريال
- مصاريف الإيجار: 40,000 ريال
- مصاريف الإهلاك: 20,000 ريال
- مصاريف متنوعة: 15,000 ريال
- إيراد الفوائد: 5,000 ريال
- مصروف الفوائد: 8,000 ريال
الحل:
- صافي المبيعات = 800,000 – 20,000 = 780,000 ريال
- صافي المشتريات = 450,000 + 15,000 – 10,000 = 455,000 ريال
- تكلفة البضاعة المباعة = 80,000 + 455,000 – 70,000 = 465,000 ريال
- مجمل الربح = 780,000 – 465,000 = 315,000 ريال
- مصاريف البيع = 60,000 + 25,000 = 85,000 ريال
- مصاريف إدارية وعامة = 80,000 + 40,000 + 20,000 + 15,000 = 155,000 ريال
- إجمالي المصاريف التشغيلية = 85,000 + 155,000 = 240,000 ريال
- الربح التشغيلي = 315,000 – 240,000 = 75,000 ريال
- صافي الربح قبل الضريبة = 75,000 + 5,000 – 8,000 = 72,000 ريال
تحليل قائمة الدخل
تحليل قائمة الدخل يُتيح قراءةً أعمق تتجاوز مجرد معرفة الربح أو الخسارة، على النحو التالي:
التحليل العمودي لقائمة الدخل
يُعبر عن كل بند من بنود قائمة الدخل كنسبة مئوية من صافي المبيعات. مثلًا: إذا كانت تكلفة البضاعة المباعة 465,000 ريال وصافي المبيعات 780,000 ريال، فنسبة التكلفة = 59.6%. هذا التحليل يُمكّن من المقارنة بين سنوات مختلفة أو بين شركات مختلفة.
التحليل الأفقي
مقارنة أرقام نفس البند عبر سنوات متعاقبة لرصد الاتجاهات.
مؤشرات الربحية المستخرجة من قائمة الدخل
- هامش مجمل الربح = (مجمل الربح / صافي المبيعات) × 100
- هامش الربح التشغيلي = (الربح التشغيلي / صافي المبيعات) × 100
- هامش صافي الربح = (صافي الربح / صافي المبيعات) × 100
وفي المثال السابق:
- هامش مجمل الربح = (315,000 / 780,000) × 100 = 40.4%
- هامش الربح التشغيلي = (75,000 / 780,000) × 100 = 9.6%
- هامش صافي الربح = (72,000 / 780,000) × 100 = 9.2%
الخصم المكتسب في قائمة الدخل
الخصم المكتسب هو الخصم الذي تحصل عليه المنشأة حين تسدد فواتير مورديها مبكرًا، حيث يُظهر هذا الخصم،إما كتخفيض من تكلفة المشتريات (ضمن تكلفة البضاعة المباعة)، أو كإيراد غير تشغيلي في قسم الإيرادات الأخرى، أما الخصم الممنوح للعملاء فيُظهر إما كتخفيض من المبيعات أو كمصروف بيع.
إعداد قائمة الدخل وقائمة المركز المالي معًا
القوائم المالية مترابطة ومتكاملة، وعند إعداد قائمة الدخل وقائمة المركز المالي معًا يجب مراعاة:
- صافي الربح المستخرج من قائمة الدخل يُضاف إلى حقوق الملكية (الأرباح المحتجزة) في قائمة المركز المالي.
- مخزون آخر المدة الذي يُستخدم في احتساب تكلفة البضاعة المباعة في قائمة الدخل هو نفسه الذي يظهر ضمن الأصول المتداولة في قائمة المركز المالي.
- المصروفات المستحقة والإيرادات المقدمة التي تُؤثر في قائمة الدخل تظهر أيضًا في قائمة المركز المالي كالتزامات أو أصول متداولة.
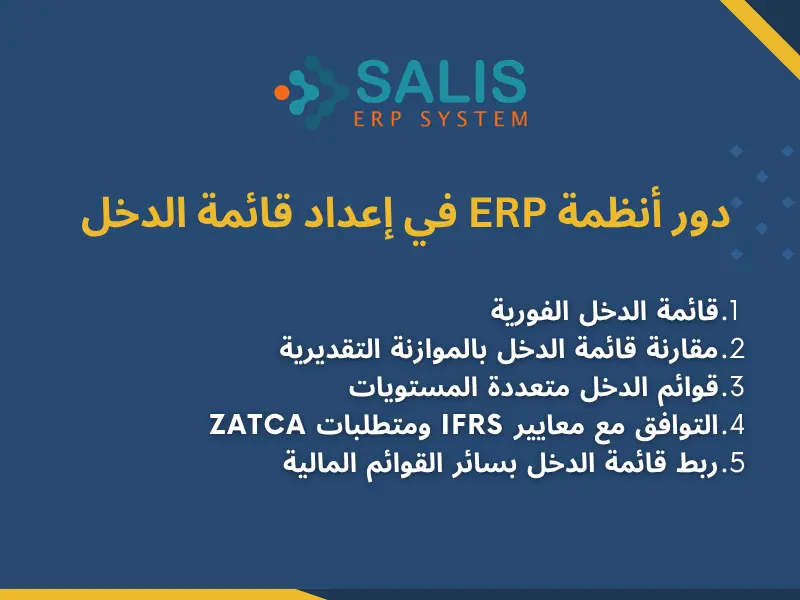
دور أنظمة ERP في إعداد قائمة الدخل
تُحول أنظمة تخطيط موارد المؤسسات الحديثة، مثل نظام ERP من شركة سلس لتقنية نظم المعلومات، إعداد قائمة الدخل من عملية يدوية شاقة إلى تقرير فوري آلي يصدر بنقرة واحدة، ومن أبرز ما تُقدمه:
- قائمة الدخل الفورية في أي وقت: يستطيع المدير المالي استخراج قائمة الدخل لأي فترة (يوم، أسبوع، شهر، ربع سنة، سنة) في أي لحظة دون انتظار.
- مقارنة قائمة الدخل بالموازنة التقديرية: يُظهر النظام تلقائيًا الانحراف بين الفعلي والمخطط في كل بند من بنود قائمة الدخل.
- قوائم الدخل متعددة المستويات: يُصدر النظام قوائم دخل على مستوى القسم أو المنتج أو الفرع أو العميل.
- التوافق مع معايير IFRS ومتطلبات ZATCA: تضمن الأنظمة المعتمدة في السعودية توافق قائمة الدخل مع متطلبات هيئة الزكاة والضريبة والجمارك والمعايير الدولية لإعداد التقارير المالية.
- ربط قائمة الدخل بسائر القوائم المالية: صافي الربح ينعكس تلقائيًا على قائمة المركز المالي وقائمة التغيرات في حقوق الملكية وقائمة التدفقات النقدية دون إدخال يدوي.
برنامج محاسبي من سلس
توفر لك شركة سلس، برنامج erp كامل، يشمل الحسابات والمالية والمبيعات والمشتريات والإنتاج والمخزون، أيضًا HR وCRM والأصول وغيرها، كما أنها تُقدم برنامج محاسبي سحابي متكامل؛ يُمكن من خلاله إدارة كل ما يتعلق بالمالية والمبيعات وغيرها، بكفاءة وفعالية.
اعرف أكثر عن نظام ERP أو برنامج محاسبي، عبر التواصل مع الرقم والواتساب 00966535148983، أو تستطيع التسجيل معنا بالنموذج بالأسفل، وسنقوم نحن بالاتصال بك؛ للرد على كل استفساراتك، وتقديم عرض سعر مناسب لميزانيتك واحتياجاتك.
الأسئلة الشائعة حول قائمة الدخل
ما هي قائمة الدخل؟
قائمة الدخل هي قائمة مالية تُلخّص إيرادات ومصروفات المنشأة خلال فترة زمنية محددة للوصول إلى صافي الربح أو الخسارة. هدفها قياس الأداء المالي للمنشأة ودعم قرارات الإدارة والمستثمرين.
ما الفرق بين قائمة الدخل وقائمة المركز المالي؟
قائمة الدخل تُظهر الأداء خلال فترة زمنية (الإيرادات والمصروفات). قائمة المركز المالي تُظهر الوضع المالي في لحظة محددة (الأصول والالتزامات وحقوق الملكية).
ما هو مجمل الربح وكيف يختلف عن صافي الربح؟
مجمل الربح = صافي المبيعات – تكلفة البضاعة المباعة. صافي الربح = مجمل الربح – المصاريف التشغيلية ± الإيرادات والمصاريف الأخرى – الزكاة والضريبة. مجمل الربح يُظهر الكفاءة التجارية، بينما صافي الربح يُظهر الكفاءة الكلية.
ما هي قائمة الدخل الشامل؟
قائمة الدخل الشامل تُضيف إلى صافي الربح بنود الدخل الشامل الآخر (OCI) كالتغيرات في القيمة العادلة لبعض الأصول المالية وفروق الترجمة، وذلك وفق معايير IFRS.
ما الفرق بين قائمة الدخل ذات المرحلة الواحدة ومتعددة المراحل؟
ذات المرحلة الواحدة: تجمع كل الإيرادات وكل المصروفات وتطرحها مباشرةً. متعددة المراحل: تُظهر مجمل الربح ثم الربح التشغيلي ثم صافي الربح في خطوات متدرجة وأكثر تفصيلًا.
كيف أُعد قائمة الدخل من ميزان المراجعة؟
تُستخرج حسابات الإيرادات والمصروفات من ميزان المراجعة وتُرتب في قائمة الدخل وفق الترتيب المنطقي: صافي المبيعات، ثم تكلفة البضاعة المباعة، ثم مجمل الربح، ثم المصاريف التشغيلية، ثم الربح التشغيلي، ثم الإيرادات والمصروفات الأخرى، وصولًا إلى صافي الربح.

لا يوجد تعليق